
China-Marken in Deutschland: Wer an BYD und MG verliert

Der deutsche Automobilmarkt befindet sich im Jahr 2026 in einer Phase fundamentaler Veränderung. Während der Gesamtmarkt stagniert, erzielen chinesische Hersteller wie BYD und MG ein Wachstum, das die etablierten Kräfteverhältnisse neu definiert. Eine Auswertung der KBA-Zulassungsstatistiken und der Marktforschungsdaten der DAT für das erste Halbjahr 2026 belegt eine klare Verschiebung: Insbesondere die koreanischen Marken Hyundai und Kia verzeichnen eine signifikante Abwanderung ihrer Kundschaft an die neue Konkurrenz. Der Marktanteil chinesischer Fabrikate kletterte auf 3,8 Prozent, ein deutlicher Sprung von 2,2 Prozent im Vorjahreszeitraum. Dieser Zuwachs ist mehr als nur eine Zahl in der Statistik; er spiegelt eine direkte Migration von Käufern wider, die bisher fest im Kundenstamm etablierter Volumenhersteller verankert waren.
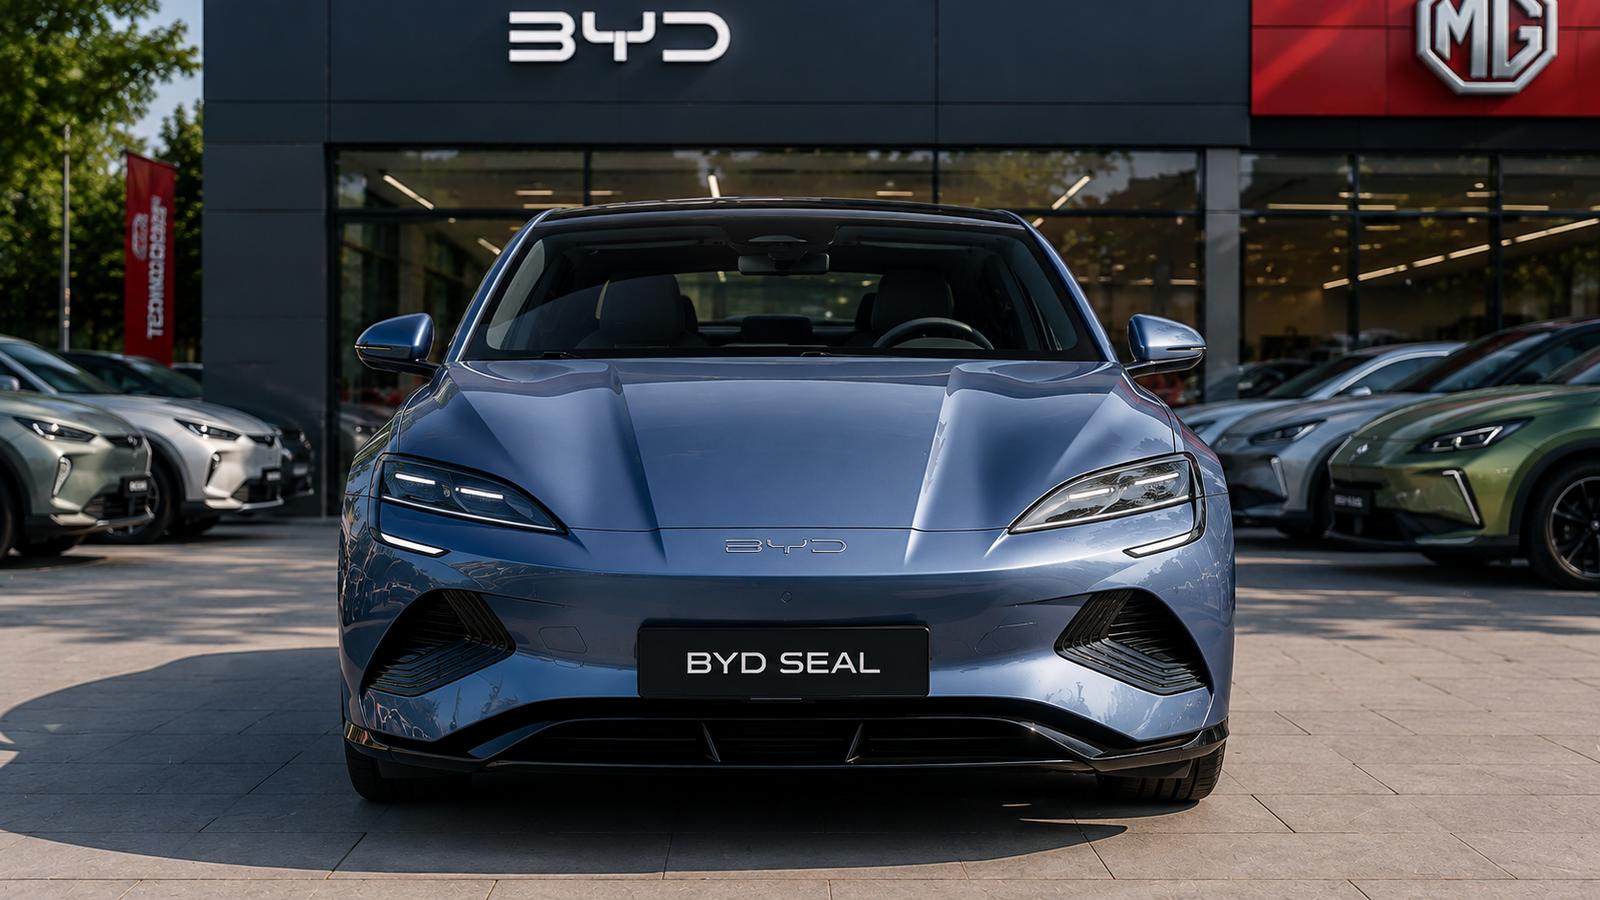
Die Gründe für diese Entwicklung gehen weit über den reinen Preis hinaus. Ein Paradebeispiel für die Produktoffensive ist der BYD Seal, der mit seiner 82,5 kWh großen LFP-Batterie, einer WLTP-Reichweite von bis zu 570 km und einer DC-Ladezeit von etwa 38 Minuten (10-80 %) für 50.990 Euro antritt und damit das Tesla Model 3 direkt herausfordert. Der Erfolg stützt sich auf eine aggressive Preisgestaltung, kombiniert mit einer üppigen Serienausstattung und fortschrittlicher Batterietechnologie. Meine Analyse zeigt jedoch, dass der langfristige Erfolg von der Bewältigung entscheidender Herausforderungen abhängt. Während die Hardware bereits auf hohem Niveau agiert, müssen die neuen Wettbewerber ihre Schwächen bei der Softwarestabilität, dem lückenhaften Servicenetz und den unsicheren Restwertprognosen überwinden. Das digitale Ökosystem und die Zuverlässigkeit im Servicefall werden auf dem anspruchsvollen deutschen Markt das Zünglein an der Waage sein.
Marktdynamik: Wer an die neuen Wettbewerber verliert
Die genaue Dynamik der Marktverschiebung wird durch eine Erhebung der Deutschen Automobil Treuhand (DAT) präzise offengelegt. Die Daten zeigen, dass Besitzer von Fahrzeugen koreanischer Marken die höchste Wechselbereitschaft aufweisen. Fast die Hälfte dieser Kundengruppe zieht den Kauf eines chinesischen Modells ernsthaft in Erwägung, und jeder Fünfte hat sich bereits fest dafür entschieden. Diese Entwicklung ist das logische Resultat einer strategischen Überlappung der Zielgruppen. Hyundai und Kia haben sich über Jahre erfolgreich als preis-leistungsstarke Alternativen zu europäischen und japanischen Herstellern etabliert. Sie bedienten eine pragmatische, kostenbewusste und für neue Marken offene Käuferschicht – exakt jenes Segment, das nun von BYD, MG und Nio mit noch aggressiveren Angeboten ins Visier genommen wird.
Bei Fahrern japanischer Marken wie Toyota oder Mazda ist die Wechselbereitschaft zwar geringer, doch mit rund einem Drittel potenzieller Wechsler stellt diese Gruppe eine relevante Größe dar. Die Kundschaft deutscher Hersteller erweist sich erwartungsgemäß als am markentreuesten, über 30 Prozent lehnen ein chinesisches Fahrzeug kategorisch ab. Diese Loyalität gründet auf einer direkten Markenwahrnehmung, dem Vertrauen in die Produktqualität und einem dichten Servicenetz. Diese Markentreue sollte jedoch nicht als unüberwindbare Barriere missverstanden werden, denn der Druck auf die heimischen Hersteller wächst auf einer anderen Ebene: im technologischen Wettbewerb.
| Modell (Modelljahr 2026) | Hauptkonkurrent | Batterie (netto) | WLTP-Reichweite | DC-Ladezeit (10-80%) | Basispreis (ca.) |
|---|---|---|---|---|---|
| BYD Seal (Excellence AWD) | Tesla Model 3 LR | 82,5 kWh (LFP Blade) | 520 km | ca. 38 min (150 kW Peak) | 50.990 € |
| MG4 Electric (Trophy Ext. Range) | VW ID.3 Pro S | 74,4 kWh (NMC) | 520 km | 38 min (144 kW Peak) | 42.990 € |
| Hyundai Ioniq 5 (Facelift, Prognose) | BYD Atto 3 / Seal U | 84 kWh (NMC, Prognose) | bis zu 581 km (Prognose) | 18 min (240 kW Peak) | ab ca. 55.000 € (Prognose) |
| VW ID.3 Pro (MJ 2026) | MG4 Electric | 58 kWh (NMC) | 429 km | 35 min (120 kW Peak) | 39.995 € |
| Nio EL6 (75 kWh) | Audi Q4 e-tron | 70,5 kWh (NMC/LFP) | bis zu 529 km | 30 min / 5 min (Swap) | 53.500 € + Akkumiete |
Die Strategie der Marktführer: BYD und MG im Detail
An der Spitze der chinesischen Expansion stehen BYD („Build Your Dreams“) und die zum SAIC-Konzern gehörende Traditionsmarke MG, die zusammen mehr als die Hälfte aller chinesischen Neuzulassungen in Deutschland verantworten. Die Wachstumsdynamik ist enorm: BYD verzeichnete im ersten Halbjahr 2026 einen Zuwachs von 322 Prozent gegenüber dem Vorjahreszeitraum, während MG um 47 Prozent zulegte. Diese Zahlen belegen, dass der BYD startet Angriff auf den deutschen Markt nicht nur mit einzelnen Modellen, sondern mit einer breit angelegten Offensive erfolgt. Ein Schlüsselfaktor für diesen Erfolg ist der konsequente Aufbau physischer Vertriebs- und Servicestrukturen. Reine Online-Vertriebsmodelle haben sich im deutschen Automobilmarkt als unzureichend erwiesen, da Kunden persönliche Beratung und Probefahrten erwarten.
BYD hat diese Marktanforderung verstanden und forciert den Ausbau seines Händlernetzes massiv. Bis Ende 2026 soll die Anzahl der Verkaufsstandorte von 170 auf 350 mehr als verdoppelt werden. MG verfolgt eine ähnliche Strategie und verdichtet sein bereits etabliertes Netz kontinuierlich. Diese hohe Investition in den stationären Handel schafft Vertrauen, senkt die Hemmschwelle für Käufer und signalisiert ein langfristiges Bekenntnis zum deutschen Markt – ein entscheidender Unterschied zu früheren, halbherzigen Expansionsversuchen anderer Marken.
Technologischer Vorsprung als Wettbewerbsvorteil
Die Erzählung, der Erfolg chinesischer Marken basiere allein auf dem Preis, ist überholt. Eine technische Analyse zeigt, dass Hersteller wie BYD in Schlüsselbereichen nicht nur aufgeholt haben, sondern technologisch führend sind. Das prominenteste Beispiel ist die selbst entwickelte und produzierte Blade Battery. Diese Lithium-Eisenphosphat-Zellen (LFP) bieten handfeste Vorteile:
- Rohstoffunabhängigkeit: Der Verzicht auf die kritischen Rohstoffe Kobalt und Nickel senkt die Kosten und entschärft ethische Bedenken bei der Herstellung.
- Langlebigkeit und Nutzungskomfort: LFP-Akkus sind extrem zyklenfest und können im Alltag bedenkenlos auf 100 Prozent Ladestand geladen werden, ohne nennenswerten Kapazitätsverlust.
- Sicherheit: Die Zellen weisen eine hohe thermische Stabilität auf, was das Brandrisiko selbst bei schweren mechanischen Beschädigungen drastisch reduziert – ein Kernvorteil in der Sicherheitswahrnehmung.
Diese technologische Souveränität, die von der Batteriezelle bis zum fertigen Fahrzeug reicht, verschafft BYD einen entscheidenden Wettbewerbsvorteil. Während viele europäische Hersteller von Zellzulieferern abhängig sind, kontrolliert BYD die gesamte Wertschöpfungskette. Das ermöglicht nicht nur eine präzise Kostenkontrolle, sondern auch eine beschleunigte Implementierung von Innovationen. Modelle wie der kommende BYD Seal 08 2026 oder der etablierte BYD Atto 3 EVO 2026 nutzen die skalierbare e-Platform 3.0, die auch 800-Volt-Architekturen für extrem schnelle Ladevorgänge unterstützt. Ein direktes Resultat dieser Kostenkontrolle ist zudem die großzügige Serienausstattung. Wo bei deutschen Fabrikaten lange Aufpreislisten den Endpreis bestimmen, sind bei BYD und MG Assistenzsysteme, Panoramadach, Wärmepumpe und große Displays oft serienmäßig an Bord, was eine von Kunden geschätzte Preistransparenz schafft.
Praxiserfahrung: Software, Service und Restwerte als Hürden
Die Hochglanzbroschüren erzählen jedoch nur die halbe Wahrheit. Eine systematische Auswertung von Besitzer-Foren wie Motor-Talk und GoingElectric sowie internationalen Reddit-Communitys offenbart Schwachstellen im Praxisbetrieb. Die häufigsten Kritikpunkte konzentrieren sich auf drei Bereiche:
- Software und Konnektivität: Besitzer berichten von trägen Infotainmentsystemen, die zu Abstürzen neigen. Die Integration von Apple CarPlay und Android Auto ist oft fehleranfällig, was sich in Verbindungsabbrüchen äußert. Zudem funktionieren Over-the-Air-Updates (OTA) nicht immer zuverlässig, sodass Fahrzeuge für Software-Aktualisierungen in die Werkstatt müssen – ein Anachronismus im Jahr 2026.
- Inkompatibilitäten beim Ladevorgang: An öffentlichen Ladesäulen kommt es wiederholt zu „Handshake“-Fehlern, bei denen Fahrzeug und Säule keine stabile Kommunikation aufbauen können. Der Ladevorgang startet nicht oder bricht ab, was im Alltag für erhebliche Frustration sorgt und auf Inkompatibilitäten hindeutet, die etablierte Hersteller längst gelöst haben.
- Schwankungen in der Verarbeitungsqualität: Auch die Fertigungsqualität erreicht nicht durchgängig das von deutschen Kunden gewohnte Niveau. Klappergeräusche im Interieur, ungleichmäßige Spaltmaße oder eine empfindliche Lackqualität sind wiederkehrende Kritikpunkte, insbesondere bei frühen Produktionschargen.
Die größte strategische Hürde bleibt jedoch der Aufbau eines funktionierenden Service- und Ersatzteilnetzes. Das schnelle Absatzwachstum überfordert die bestehenden Strukturen, was zu wochen- oder sogar monatelangen Wartezeiten auf essenzielle Ersatzteile führt. Ein Fahrzeug, das wegen eines fehlenden Scheinwerfers monatelang stillsteht, ist für Kunden untragbar und schädigt das Markenimage nachhaltig. Diese Unsicherheit im Servicefall, gepaart mit fehlenden Langzeitdaten, führt zu einer erheblichen Skepsis bei der Restwertprognose. Leasinggesellschaften und Gutachter preisen dieses Risiko mit hohen Abschlägen ein, was die Gesamtkosten über die Haltedauer (TCO) erhöht und den anfänglichen Preisvorteil zunichtemachen kann.
Deutsche Premiumhersteller: Eine trügerische Ruhe?
Auf den ersten Blick scheinen deutsche Premiumhersteller wie Mercedes-Benz, BMW und Audi von der Offensive im Volumensegment unberührt zu sein. Ihre Kundschaft ist markentreu und schätzt Prestige sowie eine über Jahrzehnte etablierte Markenidentität. Diese Position gerät jedoch durch eine Zangenbewegung unter Druck. Einerseits zielen neue Wettbewerber wie Nio mit Batteriewechselstationen, HiPhi mit futuristischen Designs oder Zeekr als Performance-Marke direkt auf das Premiumsegment ab. Modelle wie der BYD Great Tang 2026 beweisen, dass auch große, hochwertige SUVs aus China eine direkte Konkurrenz darstellen.
Andererseits erodiert die finanzielle Basis der deutschen Hersteller. Auf ihrem wichtigsten Einzelmarkt China verlieren sie rasant Marktanteile an lokale Konkurrenten. Die Gewinne aus China, die jahrelang die Entwicklung in Deutschland quersubventioniert haben, schrumpfen. Dieser finanzielle Druck wird sich unweigerlich auf die Investitionskraft und Preisgestaltung in Europa auswirken. Gleichzeitig demonstrieren chinesische Firmen eine atemberaubende Entwicklungsgeschwindigkeit und verkürzen Modellzyklen drastisch. Die Ankündigung, dass BYD zeigt den neuen Qin Max EV mit extrem hoher Ladeleistung, ist ein weiteres Warnsignal. Die eigentliche Bedrohung ist daher nicht der heutige MG4-Käufer, sondern der technologieaffine Premiumkunde von morgen, der feststellt, dass Innovationen nicht mehr zwangsläufig aus Süddeutschland kommen.
Prognose: Beginn einer Marktneuordnung, kein temporäres Phänomen
Die Analyse der Marktdaten und technologischen Entwicklungen für 2026 führt zu einem klaren Ergebnis: Wir erleben keine vorübergehende, subventionsgetriebene Welle, sondern den Beginn einer fundamentalen Neuordnung des deutschen Automobilmarktes. Die chinesischen Hersteller, allen voran BYD, verfolgen eine langfristige Strategie, die auf einer soliden technologischen Grundlage und der Kontrolle über die Batterie-Wertschöpfungskette basiert. Kurzfristig sind die koreanischen Marken die Hauptbetroffenen, da ihre pragmatische Kundschaft am offensten für die neuen Angebote ist. Mittelfristig geraten jedoch alle Volumenhersteller, einschließlich Volkswagen, Opel und Ford, unter massiven Druck, ihre Kostenstrukturen und Ausstattungsstrategien zu überdenken.
Für die deutschen Premium-Marken ist die Lage komplexer. Sie werden ihre Position im obersten Segment vorerst verteidigen, doch der Druck aus dem Technologiefeld und durch die schwindenden Gewinne in China wächst. Ihr Erfolg hängt davon ab, ob sie ihren Markenkern – überlegene Ingenieurskunst und Qualität – glaubhaft in das digitale Zeitalter übersetzen können. Die größte Hürde für die chinesischen Newcomer bleibt der Aufbau von langfristigem Kundenvertrauen. Dieses lässt sich nicht allein über Produktdatenblätter gewinnen. Die langfristigen Gewinner werden jene sein, die das gesamte Kundenerlebnis meistern – von stabilen Over-the-Air-Updates bis hin zu einer verlässlichen und schnellen Ersatzteillogistik.

Hinterlassen Sie Feedback dazu