
VW-Aktie auf ‚Outperform‘: Warum die positive Banken-Prognose die technischen Mängel der ID.-Reihe ausblendet
Die kanadische Bank RBC stuft die Volkswagen-Vorzugsaktie trotz eines leicht von 121 auf 120 Euro gesenkten Kursziels weiterhin mit „Outperform“ ein. Diese positive Einschätzung, die auf einer erwarteten Erholung im China-Geschäft und den Effekten laufender Kostensenkungsprogramme fußt, zeichnet ein Bild der Stabilität. Doch diese rein finanzwirtschaftliche Analyse lässt die entscheidende Grundlage für den langfristigen Erfolg eines Automobilkonzerns im Jahr 2026 außer Acht: die technische Substanz und die Zuverlässigkeit der Produkte. Als Fachjournalist und Testfahrer für evautos25.de sehe ich eine gefährliche Diskrepanz zwischen der optimistischen Börsenperspektive und der Realität, die sich in den Fahrzeugen der ID.-Familie auf der Straße manifestiert.

Die Bewertung von RBC ignoriert kritische Schwachstellen, die für die Kundenakzeptanz und damit für zukünftige Absatzzahlen und Margen fundamental sind. Während Analysten über die Resilienz gegenüber US-Zöllen sprechen, kämpfen VW-Kunden mit den Tücken der MEB-Plattform. Ein Beispiel ist der VW ID.7, der als Technologieträger ab 54.505 Euro startet. Seine 77-kWh-Batterie ermöglicht eine Ladezeit von 10 auf 80 Prozent in rund 28 Minuten, doch die Ladekurve und die realen Reichweiten, insbesondere im Winter, entsprechen oft nicht den Erwartungen, die durch die WLTP-Zyklen geweckt werden. Mein Urteil ist daher eindeutig: Die „Outperform“-Einstufung basiert auf einer unvollständigen Datengrundlage. Sie klammert gravierende Rückrufe wegen Brandgefahr, persistente Software-Probleme und die hohen Langzeitkosten für Besitzer aus – Faktoren, die das Vertrauen in die Marke nachhaltig beschädigen und das finanzielle Risiko für Aktionäre erhöhen.
Hintergründe der RBC-Analyse: Eine rein finanzwirtschaftliche Perspektive
Um die Empfehlung der Royal Bank of Canada zu verstehen, muss man ihre Methodik entschlüsseln. Die Analysten fokussieren sich auf makroökonomische Faktoren und unternehmensstrategische Initiativen. Im Kern stützt sich die positive Prognose auf drei Säulen: die angenommene Widerstandsfähigkeit des Konzerns gegenüber potenziellen US-Strafzöllen auf chinesische Importe, die Hoffnung auf eine baldige Erholung des für VW kritischen chinesischen Marktes und die Früchte der internen Effizienzprogramme, die Milliarden einsparen sollen. Aus dieser Vogelperspektive erscheint Volkswagen als ein robuster globaler Akteur, der kurzfristige Turbulenzen durch seine schiere Größe und diversifizierte Marktpräsenz abfedern kann.
Diese Sichtweise ist in der Finanzwelt legitim, aber für eine ganzheitliche Bewertung der Zukunftsfähigkeit des Unternehmens unzureichend. Sie behandelt die Fahrzeuge – das eigentliche Kernprodukt – als eine Blackbox. Ob ein Volkswagen ID.3 2026 die Ladeversprechen einhält oder ein ID.4 nach drei Jahren einen signifikanten Teil seiner Batteriekapazität verliert, taucht in diesen Kalkulationen nicht auf. Die Analyse geht implizit davon aus, dass die Produkte wettbewerbsfähig sind und bleiben. Genau diese Annahme muss jedoch angesichts der technischen Realität und der direkten Konkurrenz aus China und den USA kritisch hinterfragt werden. Der langfristige Wert der VW-Aktie hängt nicht allein an Kostensenkungen, sondern an der Frage, ob Kunden bereit sind, für die ID.-Modelle den geforderten Preis zu zahlen und ob die Fahrzeuge die Erwartungen an Qualität und Zuverlässigkeit erfüllen. Die Börsenanalyse bewertet die Strategie, nicht deren Umsetzung im Detail.
| Modell | Batterie (netto) | WLTP-Reichweite | Ladezeit (10-80%) | Basispreis 2026 | Versicherung (Haftpflicht) |
| VW ID.3 Pro | 58 kWh | bis 429 km | ca. 35 min | ca. 40.000 € | Typklasse 14 |
| VW ID.4 Pro | 77 kWh | bis 529 km | ca. 37 min | ca. 46.335 € | Typklasse 15 |
| VW ID.7 Tourer Pro | 77 kWh | bis 605 km | ca. 28 min | 55.305 € | Typklasse 19 |
| VW ID. Buzz Pro | 77 kWh | bis 423 km | ca. 30 min | 64.581 € | Typklasse 15-20 (je nach Modell) |
Die MEB-Plattform: Skaleneffekte versus technische Kompromisse
Der Modulare E-Antriebs-Baukasten (MEB) ist das Fundament von Volkswagens aktueller Elektro-Offensive. Er bildet die technische Basis für eine breite Palette von Fahrzeugen, vom kompakten ID.3 über den VOLKSWAGEN ID BUZZ bis hin zu Modellen von Cupra, Skoda und Audi. Der strategische Vorteil liegt auf der Hand: Durch die Standardisierung von Komponenten wie Batteriemodulen, Antriebseinheiten und Achsen können enorme Skaleneffekte erzielt und Entwicklungskosten gesenkt werden. Diese Plattformstrategie ist ein zentraler Baustein, um Elektromobilität profitabel zu machen und in verschiedenen Segmenten schnell neue Modelle anbieten zu können.
Allerdings hat diese Einheitsarchitektur auch ihre Nachteile. Einmal getroffene Design-Entscheidungen und Kompromisse ziehen sich durch die gesamte Modellfamilie. Die MEB-Plattform war von Beginn an auf eine 400-Volt-Architektur ausgelegt, was die maximale Ladeleistung im Vergleich zu den 800-Volt-Systemen von Konkurrenten wie Hyundai, Kia oder Porsche systemisch begrenzt. Während VW mit Software-Updates die Ladekurven optimiert hat und der ID.7 kurzzeitig bis zu 175 kW erreicht, bleibt die Ladeperformance ein Feld, auf dem die Konkurrenz oft überlegen ist. Zudem zeigen sich konstruktive Grenzen, etwa bei der Raumausnutzung im vorderen Fahrzeugbereich, da die Plattform primär für Heckantrieb konzipiert wurde. Die Ankündigung der Nachfolge-Plattformen PPE (Premium Platform Electric) und der zukünftigen SSP (Scalable Systems Platform) ist letztlich ein Eingeständnis, dass der MEB technologisch an seine Grenzen stößt und für die nächste Generation von E-Fahrzeugen nicht mehr ausreicht.
Ein entscheidender Faktor für die zukünftige Profitabilität, den die RBC-Analyse nur oberflächlich streift, ist die Batteriestrategie. Volkswagen plant, in den Einstiegsmodellen zunehmend auf Lithium-Eisenphosphat-Zellen (LFP) zu setzen. Diese sind in der Herstellung deutlich günstiger als die bisher dominanten Nickel-Mangan-Kobalt-Zellen (NMC) und kommen ohne das kritische Kobalt aus. Zudem gelten sie als robuster und langlebiger. Der Nachteil ist eine geringere Energiedichte, was bei gleichem Gewicht zu weniger Reichweite führt. Für preisgünstigere Modelle im urbanen Umfeld ist dies jedoch ein sinnvoller Kompromiss. Die Fähigkeit, diese Technologie erfolgreich und in hoher Qualität zu integrieren, wird maßgeblich darüber entscheiden, ob VW im hart umkämpften Volumensegment, in dem bald auch ein Volkswagen bringt günstiges VW ID Polo Elektroauto für unter 25.000 Euro – startet jetzt die neue -Offensive? mitmischen soll, profitabel agieren kann.
KBA-Rückruf 93MI: Die tickende Zeitbombe in 94.000 ID.-Fahrzeugen
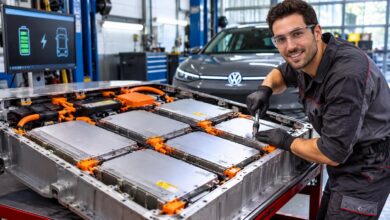
Die wohl größte Informationslücke in den gängigen Finanzanalysen zur VW-Aktie ist die systematische Ausblendung von sicherheitsrelevanten Rückrufen. Ein besonders gravierender Fall ist die Aktion mit der KBA-Referenz 16271R und dem internen VW-Code 93MI. Dieser Rückruf betrifft weltweit rund 94.000 Fahrzeuge der ID.-Reihe (ID.3, ID.4, ID.5, ID. Buzz) sowie den baugleichen Cupra Born aus den Baujahren 2022 bis 2024. Der Grund ist alarmierend: fehlerhafte Batteriemodule, die zu einer thermischen Überlastung führen können. Im schlimmsten Fall besteht akute Brandgefahr.
Die vom Kraftfahrt-Bundesamt überwachte Abhilfemaßnahme besteht aus einem Software-Update und, falls notwendig, dem Austausch der betroffenen Batteriemodule. Hier stellt sich für jeden Techniker und informierten Kunden eine kritische Frage: Kann ein reines Software-Update einen potenziellen Hardware-Defekt, der zu einem thermischen Durchgehen führen kann, zuverlässig und dauerhaft beheben? Die Software kann zwar die Belastung der Zellen reduzieren, indem sie Lade- und Entladeströme begrenzt oder das Thermomanagement aggressiver steuert. Dies geschieht jedoch oft auf Kosten der Performance und der nutzbaren Batteriekapazität. Es ist ein Pflaster auf einer potenziell tiefen Wunde. Dieser Rückruf ist nicht nur eine finanzielle Belastung durch die Werkstattkosten, sondern ein massiver Schlag für das Vertrauen in die Kerntechnologie von Volkswagens E-Strategie. Er nährt die Sorge, dass bei der Qualitätssicherung der Batteriezellen Kompromisse gemacht wurden.
Zusätzlich zu dieser akuten Brandgefahr gab es bereits zuvor einen Rückruf (KBA-Referenz 013395, VW-Code 93N8), der ID.3 und ID.4 der früheren Baujahre 2020 bis 2022 betraf. Hier ging es um eine Überprüfung und einen potenziellen Tausch von Zellmodulen wegen möglicher Langzeitprobleme und übermäßiger Kapazitätsverluste. Zusammengenommen zeichnen diese Aktionen das Bild einer Batterietechnologie, die mit erheblichen Kinderkrankheiten zu kämpfen hat. Für den Wiederverkaufswert der betroffenen Fahrzeuge ist das verheerend und stellt eine tickende Zeitbombe für die Restwertprognosen dar, die wiederum Leasingraten und Finanzierungen beeinflussen.
Ladekurve und Winter-Realität: Wo die WLTP-Versprechen enden
Auf dem Papier lesen sich die Daten der ID.-Modelle konkurrenzfähig. Ein VW ID.4 Pro mit der 77-kWh-Batterie wird mit einer WLTP-Reichweite von bis zu 529 Kilometern beworben. Die Ladezeit von 10 auf 80 Prozent wird mit rund 28 Minuten angegeben. In der Praxis, die wir bei unseren Tests auf evautos25.de nachmessen, ergibt sich jedoch ein differenzierteres Bild. Die WLTP-Reichweite ist ein normierter Laborwert, der mit der Realität auf deutschen Autobahnen im Winter wenig gemein hat. Bei Temperaturen um den Gefrierpunkt, eingeschalteter Heizung und einer Reisegeschwindigkeit von 120-130 km/h bricht die Reichweite des ID.4 auf etwa 350 Kilometer ein. Das ist ein Minus von fast 40 Prozent und ein entscheidender Faktor für die Langstreckentauglichkeit.
Auch die Ladekurve bedarf einer genaueren Betrachtung. Die maximale Ladeleistung von über 170 kW wird nur in einem sehr kleinen Ladezustandsfenster (State of Charge, SoC) erreicht, meist zwischen 10 und 30 Prozent. Danach fällt die Leistung schrittweise ab. Das ist physikalisch bedingt und bei allen E-Autos der Fall, doch die Form der Kurve entscheidet über die tatsächliche Ladedauer. Ein Fahrzeug, das länger eine hohe Ladeleistung hält, ist in der Praxis schneller wieder auf der Straße. Die von VW kommunizierten 28 Minuten sind unter idealen Bedingungen (vorkonditionierte Batterie, passende Außentemperatur) erreichbar, aber nicht die garantierte Regel. Diese Diskrepanz zwischen Werbeversprechen und erlebter Realität führt bei Kunden zu Frustration und untergräbt das Vertrauen in die beworbenen Leistungsdaten.
Software 3.x und die unendliche Update-Geschichte
Kein Thema hat den Ruf der ID.-Familie in den ersten Jahren so sehr beschädigt wie die Software. Die ersten Modelle wurden mit einem Betriebssystem ausgeliefert, das langsam, fehleranfällig und in seiner Bedienlogik oft kontraintuitiv war. Systemabstürze, ein träger Touchscreen und ein Navigationssystem, das die Ladeplanung nur unzureichend beherrschte, waren an der Tagesordnung. Volkswagen hat mit einer Reihe von Over-the-Air-Updates (OTA) nachgebessert. Die Software-Version 3.2 brachte spürbare Verbesserungen, insbesondere bei der Ladeperformance durch eine optimierte Vorkonditionierung der Batterie.
Dennoch bleibt die Software auch im Jahr 2026 eine vieldiskutierte Schwachstelle, wie zahlreiche Beiträge in Foren wie Motor-Talk belegen. Nutzer klagen weiterhin über gelegentliche Systemhänger und eine umständliche Bedienung. Ein zentraler Kritikpunkt, den wir in unseren Tests immer wieder anmerken, ist die exzessive Nutzung von unbeleuchteten Touch-Slidern für Lautstärke und Temperaturregelung sowie von berührungsempfindlichen Flächen am Lenkrad. Diese sind während der Fahrt schlecht zu bedienen und führen zu Ablenkung. Während VW bei neueren Modellen wie dem überarbeiteten Golf 8.5 teilweise zur physischen Tasten am Lenkrad zurückkehrt, bleibt das Grundproblem im Cockpit der ID.-Modelle bestehen. Die Probleme der Software-Tochter CARIAD, die für die Entwicklung verantwortlich ist, haben direkte und spürbare Auswirkungen auf die Produktqualität und das tägliche Nutzungserlebnis.
Kostenanalyse für den Endkunden: Mehr als nur der Listenpreis
Die RBC-Analyse konzentriert sich auf das große Ganze, doch der Erfolg eines Autos entscheidet sich im Portemonnaie des Kunden. Die Listenpreise der ID.-Modelle sind ambitioniert. Ein ID.3 startet bei rund 40.000 Euro, ein ID.7 Tourer kostet mindestens 55.305 Euro. Zwar hat VW die Preise für die ID.-Modelle bei der letzten Erhöhung im Juli 2026 für Verbrenner ausgenommen, um die Wettbewerbsfähigkeit zu stärken, doch die Gesamtkosten (Total Cost of Ownership, TCO) sind vielschichtig. Günstige Leasingangebote, wie sie teils für den ID.3 ab 148 Euro pro Monat beworben werden, sind oft mit hohen Anzahlungen oder sehr geringen Jahreslaufleistungen verbunden und spiegeln nicht den breiten Markt wider.
Ein wichtiger Kostenfaktor sind die Versicherungseinstufungen. Während die ID.-Modelle in der Haftpflichtversicherung mit Typklassen wie 14 (ID.3) oder 15 (ID.5) relativ günstig eingestuft sind, sieht es bei der Kaskoversicherung anders aus. Eine Teilkasko-Einstufung in Klasse 22 (ID.5) liegt im mittleren Bereich und kann die laufenden Kosten in die Höhe treiben. Positiv schlägt die zehnjährige Befreiung von der Kfz-Steuer zu Buche. Das größte finanzielle Damoklesschwert für Gebrauchtwagenkäufer ist jedoch der Hochvolt-Akku nach Ablauf der achtjährigen Garantie. Die Kosten für einen kompletten Tauschakku liegen je nach Modell zwischen 10.000 und 15.000 Euro. Selbst der Austausch eines einzelnen defekten Moduls kann sich schnell auf mehrere tausend Euro summieren, da ein Modul allein rund 1.450 Euro kostet, zuzüglich Diagnose, Einbau und Kalibrierung. Diese potenziellen Folgekosten sind ein erhebliches Risiko und drücken den Wiederverkaufswert, was die TCO-Rechnung negativ beeinflusst. Die Palette an elektrischen Nutzfahrzeugen wie der Volkswagen e-Transporter oder die Großraumlimousine Volkswagen e-Caravelle stehen vor ähnlichen Herausforderungen, die technische Zuverlässigkeit mit den Betriebskosten in Einklang zu bringen.
Ist die VW-Aktie eine Wette auf ungedeckte Schecks?
Die „Outperform“-Empfehlung der RBC für die Volkswagen-Aktie ist aus meiner Sicht eine gefährlich eindimensionale Wette. Sie basiert auf der Hoffnung, dass strategische Neuausrichtungen und Kostendisziplin ausreichen, um den Konzern in eine profitable elektrische Zukunft zu führen. Doch diese Hoffnung wird auf dem Prüfstand der Realität ausgestellt – und dieser Prüfstand sind die Produkte, die heute in den Autohäusern stehen und auf den Straßen fahren. Die Analyse ignoriert die tiefgreifenden Probleme, die das Vertrauen der Kunden und damit die langfristige Markenstärke untergraben.
Ein Kostensenkungsprogramm ist wertlos, wenn gleichzeitig ein Rückruf wegen Brandgefahr bei fast 100.000 Fahrzeugen das Image der Kerntechnologie beschädigt. Eine optimistische China-Prognose hilft wenig, wenn europäische Kunden von unzuverlässiger Software und enttäuschenden Winterreichweiten frustriert sind. Die VW-Aktie ist daher weniger eine Investition in die aktuelle Stärke des Unternehmens, sondern vielmehr eine hochriskante Wette darauf, dass der Konzern seine fundamentalen Probleme bei der Hardware-Qualität und der Software-Entwicklung in den Griff bekommt. Die Analysten von RBC scheinen auf Schecks zu setzen, deren Deckung durch die Realität der ID.-Modelle ernsthaft in Frage gestellt wird. Der wahre Wert der Aktie wird nicht an der Börse entschieden, sondern in den Werkstätten und an den Ladesäulen. Erst wenn die kommende SSP-Plattform beweist, dass sie die Versprechen halten kann, die der MEB-Baukasten nur teilweise einlöste, könnte sich das Risiko für Anleger auszahlen. Bis dahin bleibt die Diskrepanz zwischen Finanzprognose und Produktrealität zu groß für eine uneingeschränkte Empfehlung.
Hinterlassen Sie Feedback dazu