
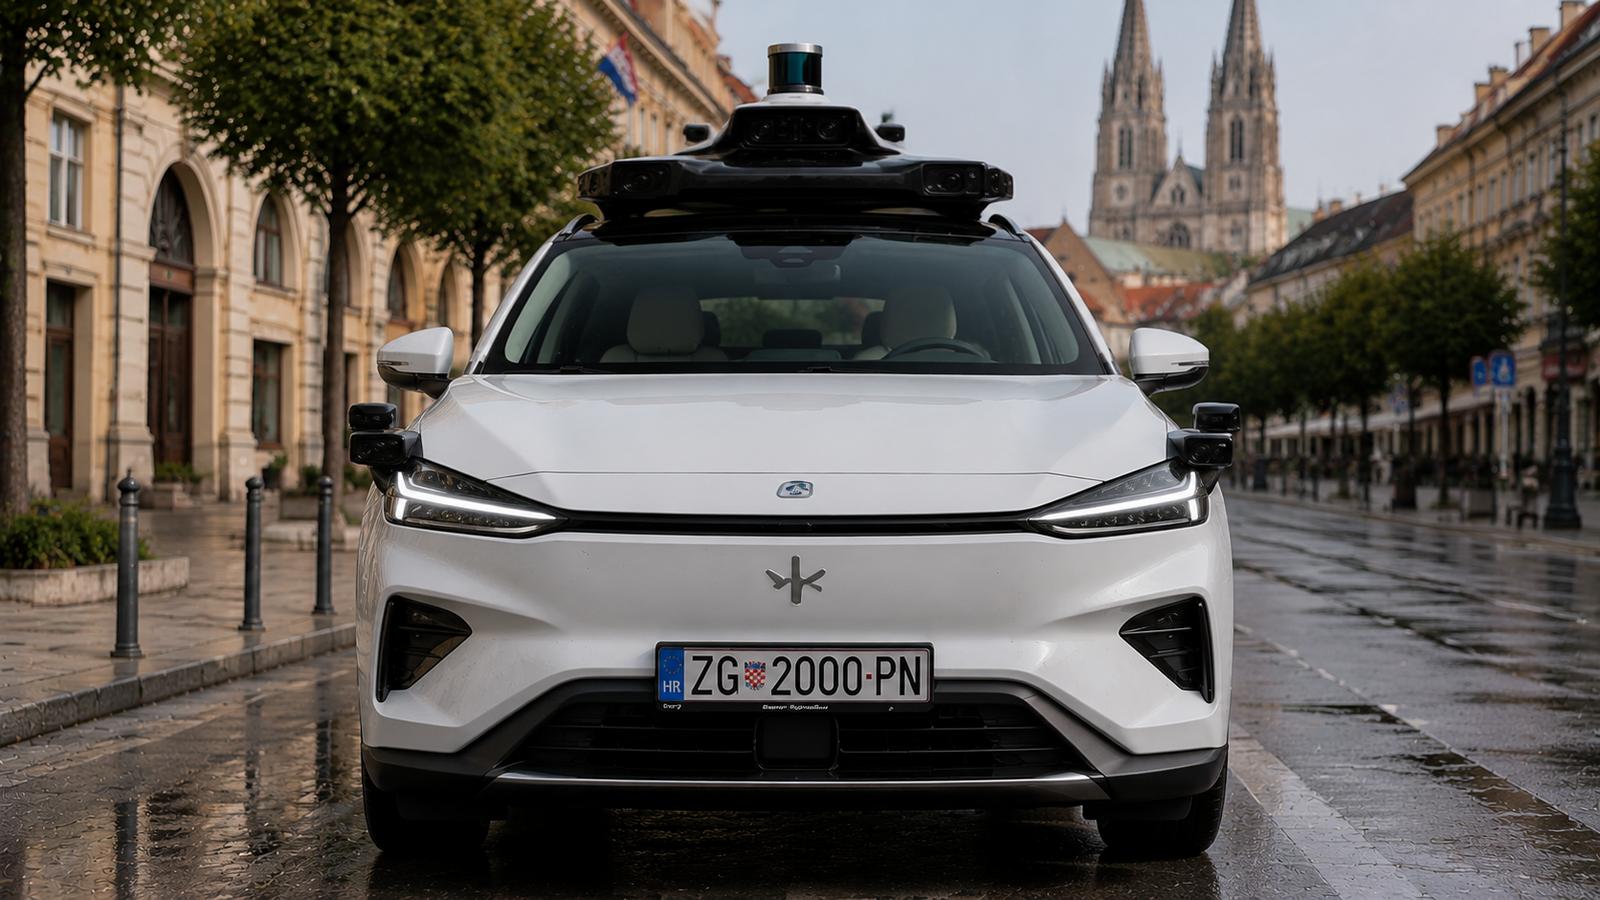
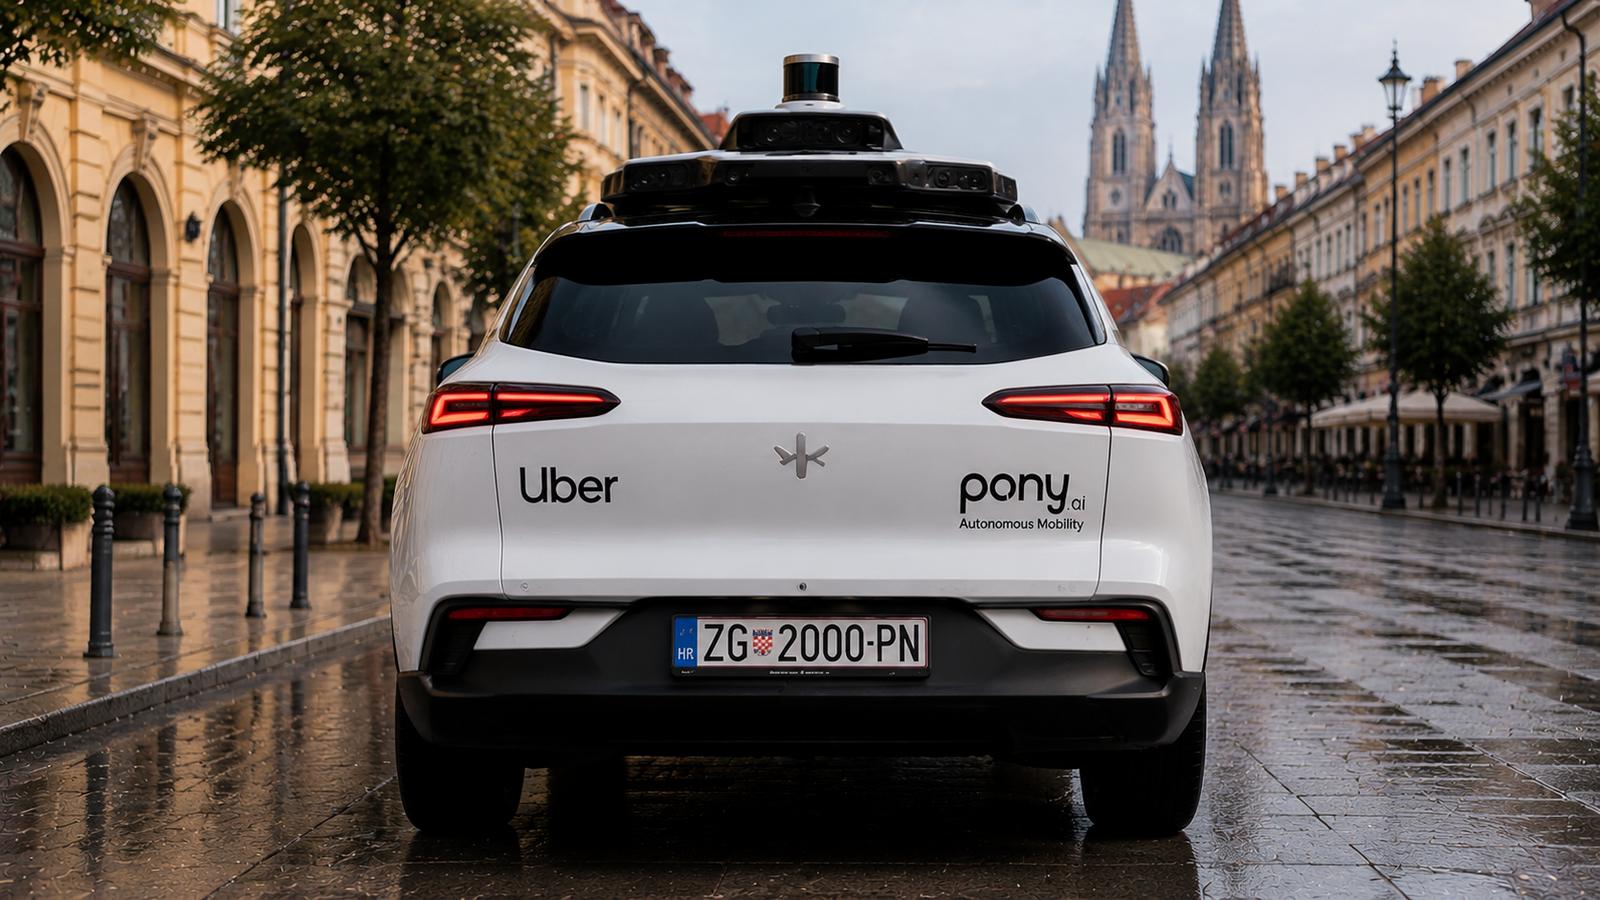
Der US-Fahrdienstvermittler Uber forciert gemeinsam mit dem chinesischen Technologiekonzern Pony.ai den Rollout autonomer Fahrdienste in Europa. Nach einem ersten kommerziellen Start in Zagreb, Kroatien, sollen nun über 2.000 fahrerlose Fahrzeuge, basierend auf dem chinesischen Elektro-SUV Arcfox Alpha T5, in vier weiteren, bislang nicht namentlich genannten europäischen Metropolen eingesetzt werden. Diese Expansion markiert einen Wendepunkt im urbanen Mobilitätsgefüge des Jahres 2026 und setzt etablierte europäische Automobilhersteller massiv unter Druck. Die Fahrzeuge operieren auf SAE-Level 4, was bedeutet, dass sie in einem vordefinierten geografischen Gebiet die Fahraufgabe vollständig ohne menschliches Eingreifen bewältigen.

Während die schiere Zahl der Fahrzeuge beeindruckt, bleiben die entscheidenden operativen und technischen Details für den europäischen Markt im Dunkeln. Die Partnerschaft sieht vor, dass Pony.ai die autonome Fahrtechnologie liefert, während Uber seine etablierte Plattform für Buchung und Zahlungsabwicklung bereitstellt. Der Betrieb der Flotten wird jedoch an lokale Partner ausgelagert, ein Modell, das erhebliche finanzielle Risiken auf Dritte abwälzt. Mein erstes Urteil als Analyst ist daher zwiegespalten: Strategisch ist der Vorstoß brillant, um Marktanteile zu sichern und die Konkurrenz zu verunsichern. Operativ gleicht das Vorhaben jedoch einer Blackbox. Weder die Kostenstruktur für eine Fahrt noch die technischen Spezifikationen des Arcfox Alpha T5 für den Dauereinsatz, wie etwa die reale Ladekurve oder die Batterielebensdauer, sind öffentlich dokumentiert. Für potenzielle Flottenbetreiber und Endkunden bleiben damit die fundamentalen Fragen nach Wirtschaftlichkeit und Zuverlässigkeit unbeantwortet.
So funktioniert das Robotaxi-Modell von Uber und Pony.ai
Die Kooperation zwischen Uber und Pony.ai ist ein klares Indiz für die zunehmende Geschwindigkeit, mit der autonome Technologien den Sprung aus den Forschungszentren in den kommerziellen Alltag wagen. Das gewählte Modell teilt die Verantwortlichkeiten klar auf: Pony.ai, ein Schwergewicht im Bereich der künstlichen Intelligenz und Sensorfusion, stellt das technologische Rückgrat. Uber, der globale Gigant der Ride-Hailing-Branche, bringt seine Marktmacht, die Kundenbasis und die App-Infrastruktur ein. Die dritte und entscheidende Säule bilden lokale Betriebsgesellschaften, wie das Unternehmen Verne in Zagreb, die für den Kauf, die Wartung und den täglichen Einsatz der Fahrzeuge verantwortlich sind. Dieses Drei-Säulen-Modell ist für Uber und Pony.ai kapitaleffizient, verlagert jedoch das unternehmerische Hauptrisiko auf die lokalen Partner.
Für den europäischen Markt bedeutet dieser Schritt eine Zäsur. Während deutsche Hersteller wie Volkswagen mit dem ID. Buzz AD in Hamburg ebenfalls Level-4-Dienste vorbereiten, demonstrieren Uber und Pony.ai eine aggressive Skalierungsstrategie. Sie warten nicht auf die Perfektionierung der Technologie in abgeschotteten Testfeldern, sondern setzen auf einen schnellen Rollout, um Fakten zu schaffen und Daten zu sammeln. Dieser Ansatz könnte die Wettbewerbsdynamik nachhaltig verändern. Die Situation erinnert an die frühen 2010er-Jahre, als neue Akteure den Taximarkt disruptierten. Nun wiederholt sich das Muster auf einer technologisch weitaus komplexeren Ebene. Die Entwicklung zeigt auch, dass der europäische Markt für neue Mobilitätsanbieter hochattraktiv bleibt, selbst in einer Zeit, in der Tesla verliert in Europa – Deutschland wird zum Schlüsselmarkt für viele Marken wird und der Wettbewerb intensiver denn je ist.
Arcfox Alpha T5: Die technische Basis als große Unbekannte
Im Zentrum der Flotte steht der Arcfox Alpha T5, ein Elektro-SUV des chinesischen Herstellers BAIC (Beijing Automotive Industry Holding Co.). Während das Serienmodell in China verfügbar ist, sind die für den Robotaxi-Einsatz modifizierten Versionen für europäische Analysten ein Buch mit sieben Siegeln. Die gezielte Informationszurückhaltung von Pony.ai und Arcfox verhindert eine fundierte technische Bewertung. Folgende kritische Datenpunkte fehlen vollständig:
- Plattform-Modifikationen: Es gibt keine Dokumentation über strukturelle Verstärkungen am Chassis oder an den Achskomponenten, die für eine erwartete Laufleistung von mehreren hunderttausend Kilometern im harten städtischen Stop-and-Go-Betrieb unerlässlich wären.
- Batterie-Spezifikation und Ladekurve: Die genaue Netto-Kapazität der für Europa vorgesehenen Modelle ist unklar. Noch wichtiger für die Betriebskosten (TCO) ist die DC-Ladekurve. Hält das Fahrzeug eine hohe Ladeleistung bis zu einem State of Charge (SoC) von 60-70 %, oder bricht die Leistung früh ein? Ohne diese Daten ist eine seriöse Kalkulation der Standzeiten und der Flotteneffizienz unmöglich.
- Reale Winterreichweite: WLTP-Zyklen sind für den Robotaxi-Einsatz irrelevant. Entscheidend ist die Reichweite bei 0 °C mit laufender Heizung und dem Dauerbetrieb der energieintensiven Sensorik und Recheneinheiten. Diese Werte fehlen.
- Sensorik-Integration und Redundanz: Detaillierte Spezifikationen des Sensor-Sets (Anzahl und Art der Lidar-Sensoren, Kameras, Radare) und vor allem der redundanten Systeme für Lenkung und Bremse sind nicht öffentlich. Wie reagiert das System bei Ausfall eines zentralen Sensors?
- Wartungsintervalle und -kosten: Informationen zu den Wartungsplänen, insbesondere zur Kalibrierung der hochsensiblen Sensorik, und den damit verbundenen Kosten sind ein Betriebsgeheimnis.
Diese Intransparenz steht im scharfen Kontrast zu den Bemühungen etablierter Hersteller, die technische Daten, Ladekurven und Effizienzwerte als Verkaufsargumente nutzen. Für einen Flottenbetreiber ist der Kauf dieser Fahrzeuge daher mit einem erheblichen technischen und finanziellen Risiko verbunden.
| Merkmal | Arcfox Alpha T5 (Pony.ai Robotaxi) | VW ID. Buzz AD (Mobileye/MOIA) |
| Autonomie-Level | SAE Level 4 (in definiertem Gebiet) | SAE Level 4 (in definiertem Gebiet) |
| Fahrzeugbasis | BAIC Arcfox Alpha T5 | Volkswagen ID. Buzz |
| Batterie (netto) | Unbekannt (Serienmodell: 65 kWh / 80 kWh) | 77 kWh (Serienmodell) |
| DC-Ladeleistung (Peak) | Unbekannt | Bis zu 170 kW (Serienmodell) |
| Ladekurve (10-80%) | Nicht veröffentlicht | ca. 30 Minuten (Serienmodell) |
| Sensor-Setup | Pony.ai proprietär (Lidar, Kameras, Radar) | Mobileye Drive™ (Kameras, Radar, Lidar) |
| Betriebspartner (DE) | Bislang unbekannt | MOIA (ab 2026 in Hamburg) |
| Preis pro Fahrt | Unbekannt | Wird sich am MOIA-Preisniveau orientieren |
| Kosten für Flottenpartner | Nicht veröffentlicht | Nicht zutreffend (vertikal integriert) |
Das Geschäftsmodell: Wer trägt die Kosten und das Risiko?
Die vielleicht größte Unbekannte ist das Geschäftsmodell hinter der Expansion. Uber agiert als reiner Technologievermittler und vermeidet die kapitalintensiven Aspekte des Fahrzeugbesitzes und -betriebs. Diese werden vollständig auf lokale Partner abgewälzt. Diese Partner müssen nicht nur die Fahrzeuge – deren Stückpreis im sechsstelligen Bereich liegen dürfte – finanzieren, sondern auch die Ladeinfrastruktur bereitstellen, die Wartung organisieren, für die Reinigung sorgen und die Versicherungskosten tragen. Im Gegenzug erhalten sie einen Anteil an den Fahrterlösen, dessen genaue Höhe nicht kommuniziert wird.
Dieses Franchising-ähnliche Modell wirft kritische Fragen auf. Wie sehen die Verträge für die Partner aus? Gibt es garantierte Mindestumsätze oder eine Beteiligung an den wertvollen Fahrdaten, die gesammelt werden? Was passiert bei Unfällen oder längeren Ausfallzeiten der Fahrzeuge durch technische Defekte? Die fehlende Transparenz bei diesen Punkten dürfte viele potenzielle Investoren und mittelständische Verkehrsunternehmen in Deutschland abschrecken. Es entsteht der Eindruck, dass das maximale Risiko beim lokalen Partner liegt, während Uber und Pony.ai primär von der Skalierung ihrer Plattformen profitieren. Andere neue Marktteilnehmer verfolgen hier andere Strategien; so hat beispielsweise VinFast Green SM, der direkte Taxidienst, feierte sein Debüt in Europa. Das Unternehmen setzt auf ein vertikal integriertes Modell, bei dem es sowohl Fahrzeuge als auch den Fahrdienst selbst kontrolliert.
Konkurrenz im Rückspiegel: Wie VW, Wayve und Momenta reagieren
Uber und Pony.ai sind nicht die einzigen Akteure im Rennen um die autonome Vorherrschaft in Europa. Der Wettbewerb ist bereits in vollem Gange und diversifiziert sich. In Hamburg bereitet Volkswagen Nutzfahrzeuge gemeinsam mit dem Tochterunternehmen MOIA den Start eines autonomen Ride-Pooling-Dienstes vor. Hier kommt der elektrisch angetriebene VW ID. Buzz AD zum Einsatz, der mit Technologie des israelischen Spezialisten Mobileye ausgestattet ist. Der entscheidende Unterschied: VW und MOIA kontrollieren die gesamte Wertschöpfungskette von der Fahrzeugentwicklung über die Software bis zum Betrieb und tragen somit auch das volle Risiko.
Uber selbst verfolgt eine mehrgleisige Strategie und kooperiert nicht exklusiv mit Pony.ai. In München laufen bereits Tests in Zusammenarbeit mit dem Technologieunternehmen Momenta. In London hat das britische KI-Unternehmen Wayve eine Genehmigung für beaufsichtigte Tests erhalten, ebenfalls in Partnerschaft mit Uber. Diese Diversifizierung minimiert das Risiko für Uber, falls sich eine Technologie als unterlegen oder ein Partner als unzuverlässig erweist. Gleichzeitig zeigt der Vorstoß von Pony.ai, wie aggressiv chinesische Technologieunternehmen auf den europäischen Markt drängen. Ähnlich wie bei Pkw, wo der Zeekr 9X in Europa für Aufsehen sorgt, findet nun auch im Bereich der autonomen Systeme ein Technologiewettbewerb mit direkter chinesischer Beteiligung statt.
Die rechtlichen und sozialen Hürden in Deutschland
Selbst wenn die Technik ausgereift und das Geschäftsmodell tragfähig wäre, steht der flächendeckende Einsatz von Robotaxis in Deutschland vor erheblichen regulatorischen und gesellschaftlichen Hürden. Zwar hat Deutschland mit der Verordnung zum autonomen Fahren (AFGBV) bereits 2022 einen Rechtsrahmen für den Betrieb von Level-4-Fahrzeugen in festgelegten Betriebsbereichen geschaffen. Die Genehmigung für den Einsatz in komplexen, historisch gewachsenen und oft engen Innenstädten wie in Köln, München oder Berlin ist jedoch ein langwieriger und anspruchsvoller Prozess.
Eine der größten Herausforderungen ist die Interaktion der autonomen Systeme mit unvorhersehbaren menschlichen Verkehrsteilnehmern. Wie reagiert ein Robotaxi auf einen Radfahrer, der plötzlich ausschert, auf einen von der Polizei manuell geregelten Verkehrsknotenpunkt oder auf eine unklar beschilderte Baustelle? Diese „Edge Cases“ sind die Achillesferse der aktuellen Systeme. Darüber hinaus ist die soziale Akzeptanz eine offene Frage. Werden die Bürger einem fahrerlosen Fahrzeug vertrauen? Wer ist der Ansprechpartner bei Problemen während der Fahrt, etwa wenn ein Fahrgast medizinische Hilfe benötigt oder das Fahrzeug durch ein Falschparker blockiert wird? Ohne ein klares Konzept für eine Fernüberwachung (Remote Operation) oder einen schnell eingreifenden Service vor Ort bleibt hier eine kritische Lücke im Nutzererlebnis.
Fehlende Praxisdaten: Wo bleiben die echten Nutzererfahrungen?
Als Fachjournalist und Testfahrer ist für mich die datenbasierte Analyse entscheidend. Bei der Uber/Pony.ai-Offensive stoßen wir jedoch an eine Wand des Schweigens. Eine Recherche in den üblichen Quellen, die Aufschluss über die Zuverlässigkeit eines Fahrzeugs geben, verläuft ins Leere. Es gibt keine Einträge in der Pannenstatistik des ADAC, keine Rückrufdatenbank des Kraftfahrt-Bundesamtes (KBA) und vor allem keine Nutzerberichte in Foren wie Motor-Talk oder GoingElectric. Die ersten Erfahrungen aus Zagreb sind spärlich und kaum repräsentativ für die komplexen Verkehrsbedingungen in Deutschland.
Diese Informationslücke ist problematisch. Potenzielle Nutzer und vor allem die risikotragenden Flottenpartner kaufen die sprichwörtliche Katze im Sack. Fragen nach der realen Software-Stabilität, typischen „Handshake“-Problemen an öffentlichen Ladesäulen oder der Anfälligkeit der teuren Lidar-Sensoren für Verschmutzung und Witterung bleiben unbeantwortet. Diese Situation steht im krassen Gegensatz zum Markt für Privatfahrzeuge, wo selbst für die günstigsten Modelle eine Fülle an Informationen verfügbar ist. Während Volkswagen bringt günstiges VW ID Polo Elektroauto für unter 25.000 Euro – startet jetzt die neue -Offensive? und damit auf Transparenz im Volumensegment setzt, agieren die Pioniere der autonomen Mobilität in einer informationellen Grauzone.
Ein strategischer Vorstoß mit erheblichen operativen Unbekannten
Die Ankündigung von Uber und Pony.ai, über 2.000 Robotaxis nach Europa zu bringen, ist ohne Zweifel ein strategisch bedeutender Schachzug. Er demonstriert Entschlossenheit, setzt die europäische Konkurrenz unter Zugzwang und zielt darauf ab, frühzeitig Marktstandards zu definieren. Die reine Skalierungsabsicht ist beeindruckend und zeigt, dass die Technologie die Schwelle zur kommerziellen Anwendung überschreitet. Doch bei genauerer Analyse überwiegen aus heutiger Sicht die operativen Risiken und die fundamentalen Informationsdefizite.
Das Geschäftsmodell der Risikoauslagerung an lokale Partner ist für Uber und Pony.ai zwar komfortabel, für den Aufbau eines nachhaltigen und vertrauenswürdigen Ökosystems in Deutschland jedoch fragwürdig. Die technische Basis, der Arcfox Alpha T5, bleibt eine Blackbox. Ohne transparente, nachprüfbare Daten zu Langlebigkeit, Effizienz und Wartungskosten ist eine seriöse Investitionsentscheidung für Flottenbetreiber kaum möglich. Hinzu kommen die hohen rechtlichen Hürden und die ungelöste Frage der sozialen Akzeptanz in den heterogenen europäischen Städten.
Mein Fazit für das Jahr 2026 ist daher klar: Die Ankündigung ist vorerst mehr eine machtvolle PR-Botschaft als ein solider, durchkalkulierter Businessplan für den deutschen Markt. Es ist ein High-Stakes-Poker um die Zukunft der Mobilität, bei dem die Karten noch nicht vollständig aufgedeckt sind. Bevor Robotaxis zu einem alltäglichen Bild in deutschen Städten werden, müssen die Anbieter ein Höchstmaß an Transparenz bezüglich Technik, Sicherheit und Kosten schaffen. Bis dahin bleibt der Vorstoß ein faszinierendes Experiment mit ungewissem Ausgang.


Hinterlassen Sie Feedback dazu