
Norwegen-Report: Chinas E-Autos erobern 21 % Marktanteil – Ein Preis-Schock für Deutschland?
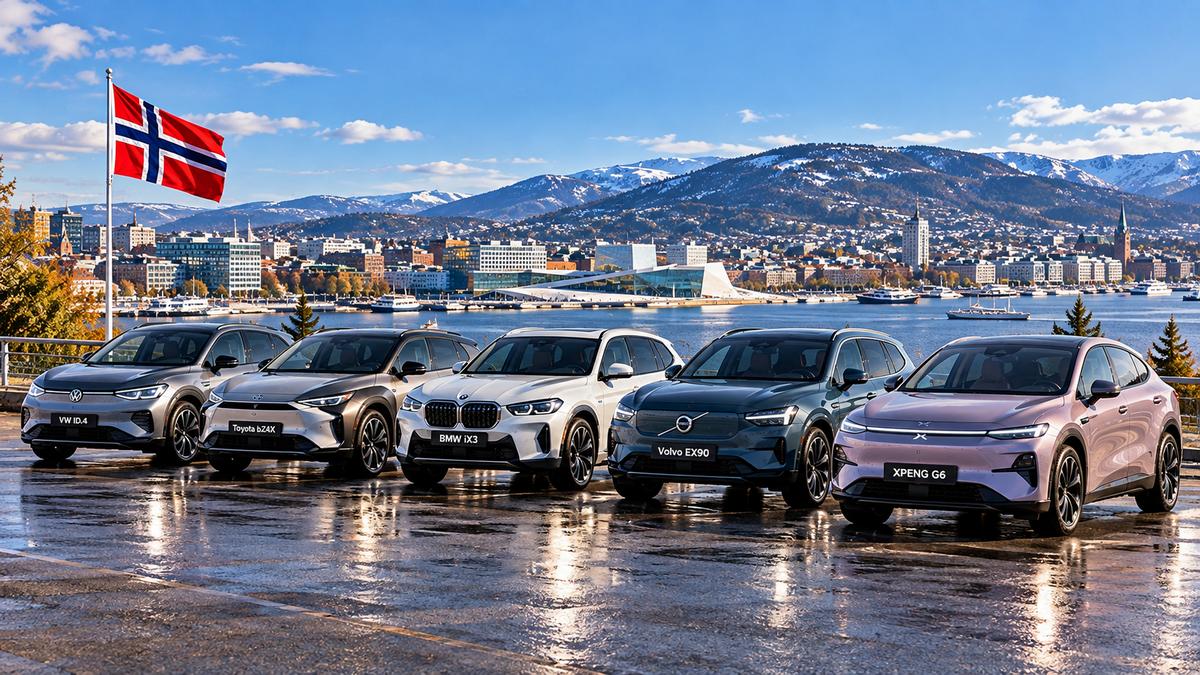
Im August 2026 erreichte der Marktanteil chinesischer Automobilhersteller in Norwegen, dem europäischen Leitmarkt für Elektromobilität, einen neuen Höchstwert von 21,4 %. Die offiziellen Zulassungsdaten des norwegischen Straßenverbands (OFV) dokumentieren für diesen Zeitraum zwar einen leichten Rückgang der Gesamtzulassungen um 3,4 % auf 13.451 Einheiten, gleichzeitig stieg der Anteil reiner Batteriefahrzeuge (BEV) jedoch auf einen neuen Rekordwert von 98,7 %. Erstmals in der Geschichte dieses Marktes platziert sich mit XPENG ein chinesischer Hersteller unter den Top 5 der Markenrangliste.
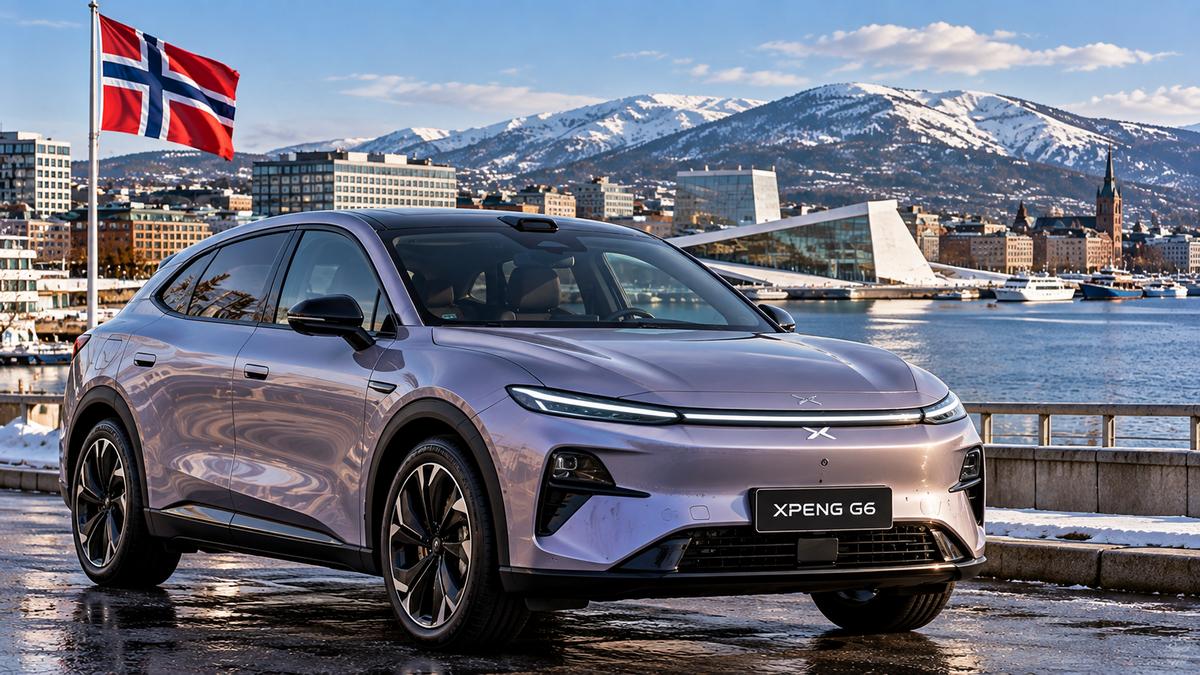
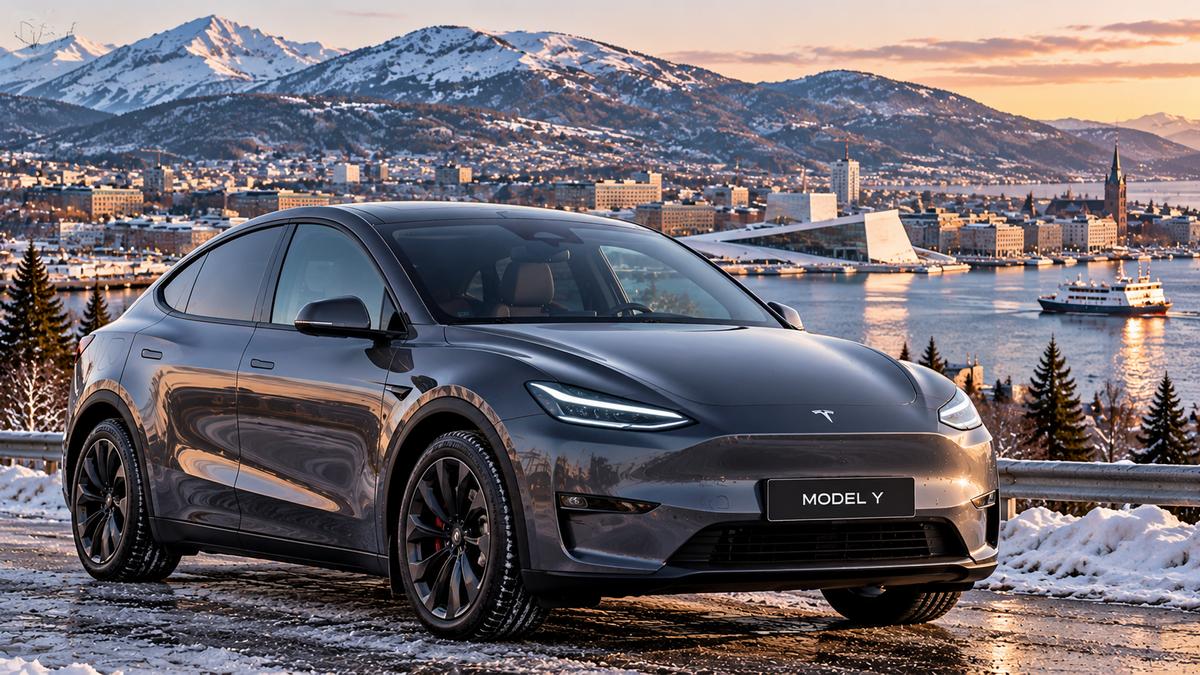
Während die Modell-Spitzenplätze von VW ID.4, Toyota bZ4X und BMW iX3 belegt wurden, zeigen die Zulassungszahlen des XPENG G6 (344 Einheiten) und des Tesla Model Y (253 Einheiten) die neuen Wettbewerbsverhältnisse im Detail. Diese Entwicklung ist weit mehr als eine statistische Verschiebung; sie fungiert als präziser Frühindikator für den sich abzeichnenden Preis- und Wettbewerbsdruck im deutschen Automobilmarkt. Dieses Dossier analysiert die zugrundeliegenden Faktoren, quantifiziert die Gesamtbetriebskosten (TCO) der neuen Wettbewerber und leitet daraus eine Prognose für den deutschen Markt ab.
Hintergründe und Tragweite der aktuellen Marktentwicklung
Die entscheidende Frage, die sich ein rational kalkulierender Autokäufer im Jahr 2026 stellt, ist von grundlegender Natur: Welches Elektroauto bietet den höchsten Gegenwert für das investierte Kapital? Abstrakte Prospektwerte und das über Jahrzehnte gepflegte Markenimage treten zunehmend in den Hintergrund. Was zählt, sind die konkrete monatliche Belastung durch Leasing- oder Finanzierungsraten und die transparent nachvollziehbaren Gesamtbetriebskosten (Total Cost of Ownership, TCO). Die neuesten Zulassungszahlen aus Norwegen für den Monat August 2026 sind aus diesem Grund weit mehr als eine statistische Momentaufnahme. Sie gewähren einen präzisen Einblick in die unmittelbare Zukunft des deutschen Automarktes.
Die Faktenlage ist eindeutig. Mit einem Marktanteil von 21,4 % sind chinesische Marken in Norwegen keine Nischenerscheinung mehr, sondern ein etablierter und strategisch agierender Faktor im reifsten und wettbewerbsintensivsten E-Auto-Markt der Welt. Die Rangliste der Top-5-Hersteller im August 2026 verdeutlicht die neue Wettbewerbssituation:
- Volkswagen: 1.457 Einheiten
- Toyota: 1.328 Einheiten
- BMW: 1.094 Einheiten
- Volvo: 910 Einheiten
- XPENG: 795 Einheiten
Damit hat sich ein chinesischer Hersteller nicht nur in die Gruppe der etablierten europäischen Konzerne vorgearbeitet, sondern verdrängt sogar Premium-Marken wie Tesla (Platz 7) aus den Top 5. Dies ist kein Zufall, sondern das Resultat einer präzise kalkulierten und mehrdimensionalen Strategie, die weit über eine reine Preisgestaltung hinausgeht.
Seit über einem Jahrzehnt fungiert Norwegen als Labor der europäischen Elektromobilität. Eine Kombination aus hoher Kaufkraft, in der Vergangenheit massiver staatlicher Förderung und dem Fehlen einer eigenen, protegierten Automobilindustrie schuf hier Wettbewerbsbedingungen von hoher Transparenz. Frühere Anreize wie die vollständige Mehrwertsteuerbefreiung oder die Erlaubnis zur Nutzung von Busspuren wurden inzwischen zurückgefahren. Dies schafft einen noch „pureren“ Wettbewerb, in dem die Produkteigenschaften und das Preis-Leistungs-Verhältnis noch stärker in den Vordergrund rücken. Ein Produkt, das sich unter diesen verschärften Bedingungen in den anspruchsvollen Märkten von Oslo, Bergen und Trondheim durchsetzt, erreicht den deutschen Markt erfahrungsgemäß mit einer Verzögerung von etwa 18 bis 24 Monaten. Die bereits erfolgte Expansion chinesischer Elektrofahrzeuge auf dem deutschen Markt 2025 war somit lediglich der Prolog zu dem, was die norwegischen Daten nun mit Deutlichkeit untermauern.
XPENG G6 vs. Tesla Model Y: Eine rechnerische Zäsur
Die neue Marktdynamik manifestiert sich besonders im volumenstarken Segment der Mittelklasse-SUVs. Obwohl das Tesla Model Y mit 253 Zulassungen im August 2026 weit von den Spitzenplätzen entfernt war, zeigt der Newcomer XPENG G6 mit 344 Neuzulassungen bereits eine beachtliche Marktakzeptanz. Diese Zahlen belegen zwar keinen Wechsel an der Spitze, sind aber von hoher strategischer Bedeutung. Sie beweisen, dass die einstige Dominanz von Tesla nicht mehr unantastbar ist, sobald ein Konkurrenzprodukt in den entscheidenden Disziplinen Technologie, Nutzwert und Preis ein überzeugendes bietet.
Der Erfolg des G6 basiert auf einer fundamentalen technischen Entscheidung: seiner konsequenten Auslegung auf eine 800-Volt-Systemarchitektur. Diese fortschrittliche Plattform ermöglicht signifikant schnellere Ladezeiten als die etablierte 400-Volt-Plattform des Model Y. An einer entsprechenden High-Power-Charging (HPC) Ladesäule kann der G6 seinen Akku in rund 20 Minuten von 10 auf 80 Prozent State of Charge (SoC) aufladen. Das Model Y benötigt für einen vergleichbaren Ladehub unter optimalen Bedingungen näher an 30 Minuten. Für den Nutzer bedeutet dies eine konkrete und im Alltag spürbare Zeitersparnis, die den Nutzwert des Fahrzeugs auf Langstrecken erhöht. Technisch betrachtet erlaubt die höhere Spannung bei gleicher Ladeleistung einen geringeren Stromfluss (P=U*I). Dies reduziert die thermische Belastung der Komponenten, ermöglicht den Einsatz leichterer und dünnerer Ladekabel und trägt potenziell zu einer längeren Lebensdauer der Batterie bei. Der technologische Vorteil der 800-Volt-Plattform übersetzt sich somit in eine überlegene Nutzbarkeit, was die Kaufentscheidung maßgeblich beeinflussen kann.
Eine Analyse der Gesamtbetriebskosten über einen Haltezeitraum von vier Jahren und eine Laufleistung von 60.000 Kilometern untermauert diese Beobachtung mit konkreten Zahlen:
Parameter |
XPENG G6 RWD Long Range |
Tesla Model Y Long Range |
|---|---|---|
Listenpreis (Basis, 2026) |
49.990 € |
54.490 € |
Versicherungstypklasse (HP/VK) |
18 / 24 (geschätzt) |
20 / 26 |
Reale Ladekosten / 100 km |
8,10 € (18 kWh @ 0,45 €/kWh) |
7,65 € (17 kWh @ 0,45 €/kWh) |
Garantie (Fahrzeug / Batterie) |
7 Jahre / 160.000 km |
4 Jahre / 80.000 km | 8 J. / 192.000 km |
Geschätzter Wertverlust (4 J. / 60.000 km) |
-52 % (-25.995 €) |
-48 % (-26.155 €) |
Gesamtbetriebskosten (4 Jahre) |
~36.800 € |
~39.100 € |
Die Interpretation dieser Daten ist direkt. Der Kostenvorteil des XPENG G6 von rund 2.300 € über vier Jahre resultiert aus mehreren Faktoren. Der offensichtlichste ist der um 4.500 € niedrigere Anschaffungspreis, der die Finanzierungs- oder Leasingkosten von Beginn an senkt. Hinzu kommt eine voraussichtlich günstigere Versicherungseinstufung. Obwohl das Model Y bei den reinen Energiekosten durch seinen geringfügig niedrigeren Verbrauch von circa 17 kWh/100 km einen leichten Vorteil hat, wird dieser durch die anderen Posten überkompensiert.
Ein entscheidender, oft unterschätzter Faktor ist die Garantie. XPENG bietet eine Fahrzeuggarantie von 7 Jahren oder 160.000 km, während Tesla lediglich 4 Jahre oder 80.000 km gewährt. Diese längere Absicherung reduziert das finanzielle Risiko für den Besitzer nach Ablauf der ersten vier Jahre erheblich und steigert den potenziellen Wiederverkaufswert an private Käufer. Selbst bei einer konservativen Annahme eines prozentual höheren Wertverlustes für die neuere Marke XPENG (-52 %) gegenüber Tesla (-48 %), resultiert der absolute Wertverlust in Euro aufgrund des niedrigeren Startpreises in einem nahezu identischen Betrag. In Summe ergibt sich ein klares Bild: Für einen rational rechnenden Privat- oder Flottenkunden ist der XPENG G6 die wirtschaftlich vorteilhaftere Wahl. Die Situation verdeutlicht, warum Tesla in Europa an Boden verliert und Deutschland zum Schlüsselmarkt wird: Der technologische Vorsprung, den Tesla einst besaß, ist nicht nur aufgeholt, sondern in strategisch wichtigen Teilbereichen wie der Ladetechnologie sogar von neuen Wettbewerbern übertroffen worden.
Die Strategie der chinesischen Hersteller: Mehr als nur Preis
Es wäre eine Fehleinschätzung, den Vormarsch chinesischer Marken auf eine reine Preisstrategie zu reduzieren. Vielmehr handelt es sich um einen mehrdimensionalen Ansatz, der auf den Säulen Technologie, Vollausstattung und einer transparenten, kundenfreundlichen Preisgestaltung basiert.
Technologie und Ausstattung als neuer Standard
Während deutsche Premiumhersteller für Komfort- und Sicherheitsfeatures wie Head-up-Displays, belüftete Sitze, Matrix-LED-Scheinwerfer oder fortschrittliche Fahrerassistenzsysteme oft hohe Aufpreise in langen Optionslisten verlangen, sind diese bei Marken wie XPENG, Nio, Zeekr oder BYD häufig serienmäßig an Bord. Diese über Jahrzehnte etablierte Aufpreispolitik der etablierten Hersteller erweist sich zunehmend als Wettbewerbsnachteil. Ein voll ausgestatteter XPENG G9 oder Nio EL6 kostet in der Endabrechnung oft weniger als ein Basismodell eines deutschen Konkurrenzprodukts, bei dem eine vergleichbare Ausstattung den Endpreis um weitere 15.000 bis 20.000 Euro erhöhen würde. Technologische Differenzierungsmerkmale wie die serienmäßige Integration von LiDAR-Sensoren für fortschrittliche Assistenzsysteme (z.B. XPENGs Navigation Guided Pilot), die Batteriewechselstationen beim Nio ES9 (in Deutschland als EL9 vermarktet) oder die langlebigen und kobaltfreien Blade-Batterien von BYD schaffen zusätzliche, rationale Kaufanreize, die über das reine Preisargument hinausgehen.
Die Wirkung der EU-Zölle und die strategische Kalkulation
In Norwegen, einem Nicht-EU-Land, zeigen die 2024 eingeführten EU-Zölle auf chinesische Elektroautos ihre Wirkung im Umkehrschluss: Ohne diese Zölle ist der Preisvorteil der chinesischen Modelle noch deutlicher. Für den EU-Markt, einschließlich Deutschland, bedeutet dies jedoch keineswegs das Ende der Offensive. Die Hersteller scheinen einen erheblichen Teil der Zölle zu absorbieren, um ihre strategisch wichtigen Preispunkte im Markt halten zu können. Die Kalkulation dahinter ist langfristig angelegt: In der aktuellen Phase der Marktdurchdringung wird der Gewinn von Marktanteilen höher priorisiert als die kurzfristige Maximierung der Marge pro verkauftem Fahrzeug. Das Ziel ist es, eine kritische Masse an Fahrzeugen auf die Straße zu bringen, Markenbekanntheit aufzubauen und Kundendaten zu sammeln. Langfristig könnten diese Strategien durch den Aufbau von Produktionsstätten in Europa, wie es BYD in Ungarn plant, ergänzt werden, um Zölle zu umgehen und die Logistikkosten zu senken.
Qualität, Haptik und Software-Reifegrad
Frühere Bedenken hinsichtlich der Verarbeitungsqualität chinesischer Automobile treffen auf die aktuelle Generation von Fahrzeugen nicht mehr zu. Ausführliche Testfahrten in Modellen wie dem XPENG G6, dem Zeekr 001 oder dem Nio ET5 zeigen eine Materialqualität, eine Verarbeitungspräzision und Spaltmaße, die auf dem Niveau europäischer Volumenhersteller liegen und teilweise Premium-Ansprüche erfüllen. Das satte Geräusch beim Schließen einer Tür am Zeekr 001 oder die hochwertigen veganen Ledermaterialien im Nio ET5 sind hierfür Belege. Auch die Software-Integration, lange Zeit eine Schwachstelle, hat sich massiv verbessert. Die Systeme laufen flüssig, sind grafisch ansprechend und funktional. Zwar entspricht die Logik der Menüführung nicht immer den europäischen Gewohnheiten, doch die Hersteller zeigen eine hohe Anpassungsfähigkeit durch regelmäßige Over-the-Air-Updates. Die zunehmende Rückkehr zu physischen Tasten und Lenkrad-Scrollrädern für Kernfunktionen, nachdem reine Touch-Bedienkonzepte auf Kritik stießen, belegt die Reaktion auf Kundenfeedback.
Was bedeutet das für den deutschen Markt? Eine Prognose
Die Übertragung der norwegischen Erkenntnisse auf den deutschen Markt ist weniger eine Frage des „Ob“, sondern vielmehr des „Wann“ und „Wie schnell“. Deutschland wird die nächste Phase dieses Wettbewerbs erleben, und die Auswirkungen werden in mehreren Bereichen spürbar sein.
Vor allem im preissensiblen und gleichzeitig volumenstarken Segment zwischen 40.000 und 60.000 Euro wird sich der Wettbewerbsdruck massiv erhöhen. Modelle wie der VW ID.4, der Skoda Enyaq, der Audi Q4 e-tron oder der Mercedes EQA, die aktuell die Zulassungsstatistiken des Kraftfahrt-Bundesamtes (KBA) anführen, sehen sich einem neuen Wettbewerbsumfeld ausgesetzt. Ein potenzieller Käufer, der heute einen Skoda Enyaq konfiguriert und für eine adäquate Alltagsausstattung bei über 55.000 Euro landet, wird zukünftig prüfen, ob ein technologisch fortschrittlicher und bereits voll ausgestatteter Wettbewerber für unter 50.000 Euro nicht die wirtschaftlich rationalere Wahl ist.
Die traditionell hohe Markenloyalität deutscher Käufer ist zwar ein realer Faktor, aber kein unüberwindbares Hindernis. Eine neue Generation von Käufern, die mit Smartphones von Apple, Samsung und Xiaomi aufgewachsen ist, denkt weniger in nationalen Markenkategorien als in technologischen Ökosystemen und Preis-Leistungs-Verhältnissen. Diese Erosion der Markentreue wird durch die TCO-Rechnung beschleunigt. Gleichzeitig nimmt der Druck von unten durch eine Welle von günstigen Elektroautos bis 25.000 € weiter zu, was die etablierten Hersteller in eine anspruchsvolle strategische Zangenbewegung bringt.
Zudem drängen neue Akteure mit Geschäftsmodellen auf den Markt, die über den reinen Fahrzeugverkauf hinausgehen. Ein klares Signal sendete VinFast, als der Taxidienst Green SM sein Debüt in Europa feierte. Dieser Schritt macht deutlich, dass der Wettbewerb nicht nur über den Privatkundenmarkt, sondern auch gezielt über den Flotten- und Gewerbemarkt geführt wird – ein Bereich, der für deutsche Hersteller bislang eine wichtige Ertragsquelle war.
Prognose von Jurij Senkewitsch: Was Deutschland 2026 und 2027 bevorstehen könnte
Für mich sind die Zahlen aus Norwegen kein fernes Signal, sondern ein direkter Vorbote für eine Marktdynamik, die mit hoher Geschwindigkeit auf den deutschen Kernmarkt zukommt. Die Geschwindigkeit, mit der sich die Marktanteile verschieben, übertrifft meiner Einschätzung nach die Prognosen vieler Branchenkenner und ich sehe sie als dringenden Weckruf für die Konzernzentralen in Wolfsburg, Stuttgart und München. Für uns deutsche Autokäufer bedeutet diese Entwicklung kurzfristig mehr Auswahl, bessere Technologie zu potenziell niedrigeren Preisen und ein Ende der komplexen Aufpreislisten. Für die etablierten Hersteller ist es eine direkte Herausforderung ihres Geschäftsmodells.
Ich prognostiziere, dass die Effekte für die Jahre 2026 und 2027 bereits absehbar sind. Meine Analyse ist hier eindeutig: Jeder, der heute ein hochpreisiges deutsches Elektroauto erwirbt, muss mit einem potenziell höheren Wertverlust rechnen, als es noch vor zwei Jahren der Fall war. Dies wird sich direkt auf die Leasingraten auswirken, da die Leasinggesellschaften das höhere Restwertrisiko einpreisen müssen. Deutsche Hersteller werden gezwungen sein, ihre komplexe und für Kunden oft undurchsichtige Aufpreispolitik zu überdenken und zu transparenteren, einfacheren Ausstattungslinien überzugehen, wie es Tesla und die neuen Wettbewerber vormachen.
Einige Variablen bleiben jedoch offen und werden über den Erfolg entscheiden. Die größten Herausforderungen für die deutschen Konzerne lassen sich wie folgt zusammenfassen:
- Software-Entwicklung: Wie schnell kann eine ebenso flüssige, intuitive und vernetzte Nutzererfahrung wie bei der Konkurrenz geboten werden? Die Umstellung auf eine „Software-defined“ Architektur ist eine monumentale Aufgabe.
- Plattform- und Produktionskosten: Können die Kosten für dedizierte E-Plattformen so gesenkt werden, dass sie mit den hocheffizienten Produktionsmethoden der neuen Wettbewerber mithalten können?
- Service- und Vertriebsnetz: Die größte Hürde für die neuen Marken ist der Aufbau eines dichten und zuverlässigen Service- und Händlernetzes in Deutschland. Eine großzügige Garantie auf dem Papier ist wertlos, wenn die Abwicklung in der Praxis nicht reibungslos funktioniert.
Für den preisbewussten und technologisch informierten Käufer, dessen Perspektive ich hier einnehme, ist die Situation jedoch klar: Wenn er seine Kaufentscheidung auf Basis einer fundierten TCO-Analyse trifft und nicht an überholten Markenbildern hängt, ist der Kauf eines chinesischen Elektroautos im Jahr 2026 meiner Meinung nach bereits eine absolut rationale und wirtschaftlich sinnvolle Option.
Die etablierten europäischen Hersteller haben bewiesen, dass sie exzellente elektrische Hardware konstruieren können. Angesichts der aggressiven Preis- und Technologiestrategie aus China stellt sich für mich jedoch die finale Frage: Können sie es sich noch leisten, ihre Software-Entwicklung und Preispolitik nicht fundamental und schnell zu überdenken, bevor der deutsche Kernmarkt in gleicher Weise erodiert, wie ich es jetzt im norwegischen Markt beobachte?


Hinterlassen Sie Feedback dazu