
Plug-in-Hybride: 80 km reichen für die Steuer – doch der Realverbrauch bleibt hoch
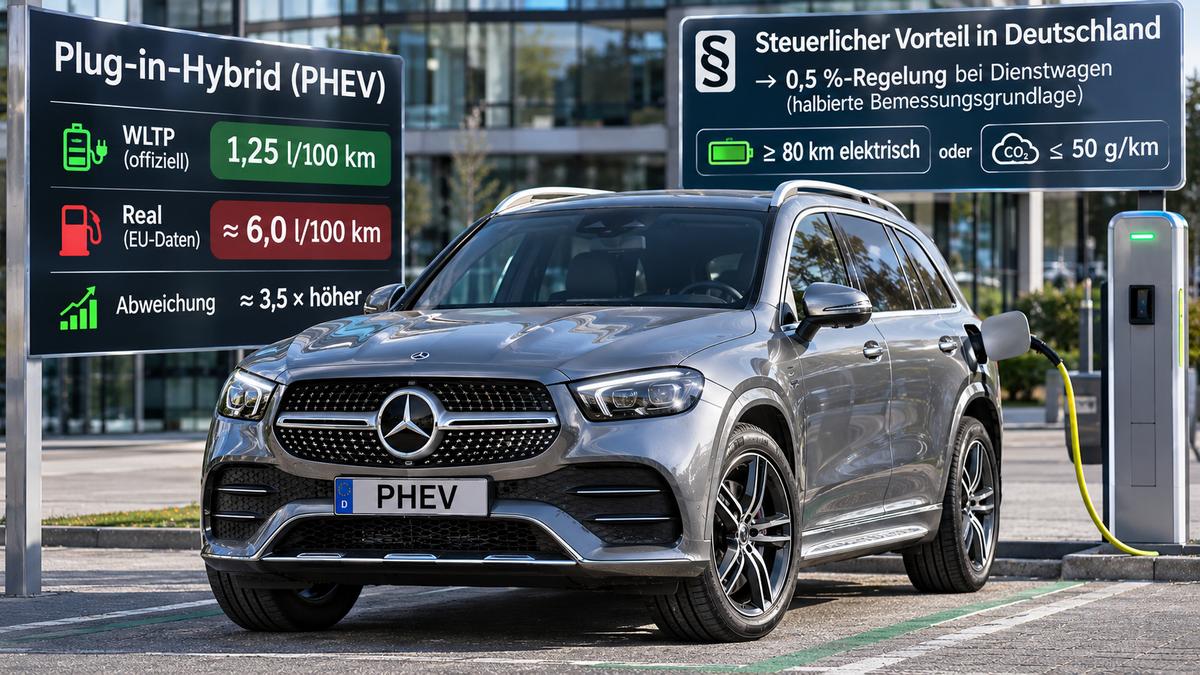
Ein Plug-in-Hybrid kann in Deutschland steuerlich begünstigt sein, obwohl er im Alltag deutlich mehr Benzin verbraucht als im offiziellen WLTP-Prüfverfahren angegeben. Seit 2025 müssen entsprechende Dienstwagen entweder mindestens 80 Kilometer rein elektrisch zurücklegen oder einen homologierten CO₂-Ausstoß von höchstens 50 Gramm pro Kilometer aufweisen, um von der Halbierung der steuerlichen Bemessungsgrundlage zu profitieren. Doch europäische Betriebsdaten zeigen ein anderes Bild: Während der offizielle Benzinverbrauch moderner Plug-in-Hybride immer weiter sinkt, liegt der tatsächliche Durchschnittsverbrauch der untersuchten Fahrzeuge bei rund sechs Litern pro 100 Kilometer.
Eine Untersuchung des Forschungsprojekts Ariadne auf Basis von mehr als 1,4 Millionen Plug-in-Hybriden in Europa macht die Diskrepanz sichtbar. Bei benzinbetriebenen PHEV sank der durchschnittliche WLTP-Verbrauch zwischen den Zulassungsjahrgängen 2021 und 2023 von etwa 1,7 auf 1,25 Liter pro 100 Kilometer. Der reale Kraftstoffverbrauch blieb dagegen bei ungefähr 6,0 bis 6,2 Litern. Für die Hersteller wird diese Abweichung zunehmend zum regulatorischen Problem. Für Dienstwagenfahrer stellt sich eine andere Frage: Wann lohnt sich der Plug-in-Hybrid tatsächlich, wenn Steuervorteil, Stromkosten und Benzinverbrauch gemeinsam betrachtet werden?
Unsere Analyse verbindet die deutschen Steuerregeln mit den offiziellen Verbrauchsdaten der Europäischen Kommission, den Ergebnissen des Forschungsprojekts Ariadne und einer Untersuchung des International Council on Clean Transportation (ICCT). Anhand eigener Modellrechnungen zeigen wir, warum eine elektrische Reichweite von 80 oder 100 Kilometern allein noch keine niedrigen Betriebskosten garantiert.
80 Kilometer oder 50 Gramm CO₂: Was für Dienstwagen tatsächlich gilt
Die steuerliche Begünstigung von Plug-in-Hybriden ist in § 6 Absatz 1 Nummer 4 des Einkommensteuergesetzes geregelt. Für Arbeitnehmer, die einen entsprechend qualifizierten Firmenwagen privat nutzen, wird bei der pauschalen Besteuerung nur die Hälfte des maßgeblichen Bruttolistenpreises angesetzt. Daraus ergibt sich die bekannte 0,5-Prozent-Regelung anstelle der regulären 1-Prozent-Bewertung.
Für im Zeitraum von 2025 bis Ende 2030 angeschaffte Plug-in-Hybride gelten zwei alternative technische Voraussetzungen: Das Fahrzeug muss entweder höchstens 50 Gramm CO₂ pro Kilometer ausstoßen oder eine rein elektrische Mindestreichweite von 80 Kilometern erreichen. Beide Bedingungen müssen nicht gleichzeitig erfüllt sein.
| Anschaffungszeitraum | Elektrische Mindestreichweite | Alternative CO₂-Grenze |
|---|---|---|
| 2019–2021 | 40 km | Maximal 50 g/km |
| 2022–2024 | 60 km | Maximal 50 g/km |
| 2025–2030 | 80 km | Maximal 50 g/km |
Rechtsgrundlage: Einkommensteuergesetz und die veröffentlichten Anwendungshinweise des Bundesfinanzministeriums. Die Tabelle beschreibt die jeweiligen gesetzlichen Voraussetzungen für den begünstigten Bruchteilsansatz. Bei der konkreten Dienstwagenbesteuerung sind zusätzlich die Anschaffung, die erstmalige Überlassung und die einschlägigen Übergangsregeln zu berücksichtigen.
Die häufig verwendete Bezeichnung „80-km-Hürde des EmoG“ ist rechtlich ungenau. Das Elektromobilitätsgesetz regelt insbesondere mögliche Privilegien für elektrisch betriebene Fahrzeuge im Straßenverkehr. Die hier betrachtete Halbierung der steuerlichen Bemessungsgrundlage ergibt sich dagegen aus dem Einkommensteuergesetz.
Auch für Gebrauchtwagen ist eine pauschale Aussage problematisch. Die steuerlichen Begünstigungen können unter den gesetzlichen Voraussetzungen ebenfalls bei gebraucht angeschafften Fahrzeugen greifen. Ein älterer Plug-in-Hybrid verliert deshalb nicht allein wegen seines Baujahres automatisch jede steuerliche Attraktivität.
EU-Messdaten: Plug-in-Hybride verbrauchen real ein Vielfaches der WLTP-Angabe
Die Europäische Kommission veröffentlicht seit 2024 Auswertungen der sogenannten On-Board Fuel Consumption Monitoring-Daten, kurz OBFCM. Dabei handelt es sich um Informationen zum tatsächlichen Kraftstoff- und Energieverbrauch, die von entsprechend ausgestatteten Fahrzeugen erfasst und im Rahmen des europäischen Monitorings ausgewertet werden.
Bereits der erste Bericht zeigte eine erhebliche Abweichung zwischen Prüfstand und Alltag. Bei Plug-in-Hybriden lagen die realen CO₂-Emissionen im Durchschnitt etwa 3,5-mal so hoch wie die offiziellen Typgenehmigungswerte. Die Kommission führte dies insbesondere darauf zurück, dass viele Fahrzeuge seltener geladen und weniger häufig elektrisch gefahren wurden, als es die damalige Berechnungsmethode voraussetzte.
Die Auswertung für Fahrzeuge des Zulassungsjahrgangs 2022 bestätigte das Problem. Obwohl größere Batterien und längere elektrische Reichweiten die offiziellen Verbrauchswerte weiter reduzierten, ließ sich daraus kein entsprechend höherer elektrischer Fahranteil im Alltag ableiten. Die durchschnittliche absolute Differenz zwischen realen und offiziellen CO₂-Werten blieb bei Plug-in-Hybriden erheblich.
Diese Daten bedeuten nicht, dass jeder PHEV sechs Liter Benzin verbraucht. Ein regelmäßig geladener Plug-in-Hybrid kann auf kurzen Strecken weitgehend ohne Benzin auskommen. Die europäischen Durchschnittswerte beschreiben vielmehr die tatsächliche Nutzung einer großen Fahrzeugpopulation, in der häufiges Laden und seltenes Laden gemeinsam vorkommen.
Ariadne-Studie: Größere Batterien senken den Normverbrauch, aber nicht automatisch den Realverbrauch
Die Forscher Patrick Plötz und Till Gnann untersuchten im Rahmen des Forschungsprojekts Ariadne die realen Verbrauchsdaten von 1.412.127 europäischen Plug-in-Hybriden aus den Zulassungsjahrgängen 2021 bis 2023. Die Analyse zeigt, dass die offiziellen Verbrauchswerte deutlich schneller sanken als die tatsächlichen Kraftstoffverbräuche.
Bei benzinbetriebenen Plug-in-Hybriden ging der durchschnittliche WLTP-Verbrauch von ungefähr 1,7 auf 1,25 Liter pro 100 Kilometer zurück. Gleichzeitig lag der reale Verbrauch bei etwa 6,0 bis 6,2 Litern. Bei Diesel-PHEV zeigte sich eine vergleichbare Entwicklung: Auch dort verbesserten sich die Normwerte, ohne dass die realen Verbrauchsdaten entsprechend stark zurückgingen.
| Benzin-PHEV | WLTP-Verbrauch | Realverbrauch |
|---|---|---|
| Zulassungsjahrgang 2021 | Ca. 1,7 l/100 km | Rund 6,0–6,2 l/100 km |
| Zulassungsjahrgang 2023 | Ca. 1,25 l/100 km | Rund 6,0–6,2 l/100 km |
Quelle: Ariadne, „Real-world Fuel Consumption and Potential Future Regulation of Plug-In Hybrid Electric Vehicles in Europe“. Die gerundeten Werte beziehen sich auf die untersuchten Fahrzeugpopulationen. Sie sind keine Messwerte eines einzelnen Modells und bilden nicht den gesamten Stromverbrauch der Fahrzeuge ab.
Die Ergebnisse verdeutlichen einen grundlegenden Zielkonflikt. Eine größere Batterie kann die elektrische WLTP-Reichweite erhöhen und den rechnerischen Normverbrauch reduzieren. Ob sie auch im Alltag Benzin spart, hängt jedoch entscheidend davon ab, wie häufig das Fahrzeug tatsächlich geladen wird. Ohne regelmäßiges Nachladen bleibt ein Teil des technischen Potenzials ungenutzt.
Warum die EU den Utility Factor verändert
Bei der Typgenehmigung eines Plug-in-Hybrids wird nicht ausschließlich der Verbrauch mit voller Batterie oder der Betrieb mit entladener Batterie bewertet. Für den kombinierten offiziellen Wert werden verschiedene Betriebszustände gewichtet. Eine zentrale Rolle spielt dabei der sogenannte Utility Factor, der vereinfacht beschreibt, welcher Anteil der Fahrleistung unter den zugrunde gelegten Bedingungen elektrisch zurückgelegt wird.
Ein hoher angenommener elektrischer Fahranteil führt zu einem niedrigen gewichteten Kraftstoffverbrauch. Wird ein Fahrzeug im Alltag jedoch seltener geladen, fällt der tatsächliche Benzinverbrauch entsprechend höher aus. Genau diese Diskrepanz ist in den europäischen OBFCM-Daten sichtbar geworden.
Mit der Verordnung (EU) 2023/443 wurde deshalb eine schrittweise Anpassung des Utility Factors eingeführt. Die erste Stufe gilt seit 2025, eine weitere Verschärfung ist für 2027 vorgesehen. Die offiziellen CO₂-Werte sollen damit näher an die reale Nutzung heranrücken.
Für die Hersteller ist das bedeutsam, weil Plug-in-Hybride mit höheren homologierten CO₂-Werten weniger stark zur Senkung der durchschnittlichen Flottenemissionen beitragen. Für Käufer kann sich außerdem die steuerliche Einordnung eines neu homologierten Fahrzeugs verändern, wenn dessen offizieller CO₂-Wert über 50 Gramm pro Kilometer steigt und es gleichzeitig die erforderliche elektrische Mindestreichweite nicht erreicht.
Wichtig ist die Unterscheidung: Die Änderung des Utility Factors erhöht nicht unmittelbar den tatsächlichen Benzinverbrauch eines bereits fahrenden Autos. Sie verändert die Berechnung des offiziellen Prüfwerts. Auch lassen sich daraus keine pauschalen künftigen CO₂-Werte für sämtliche PHEV ableiten.
Unsere Berechnung: Was sechs statt 1,7 Liter im Jahr kosten
Wie groß die finanzielle Differenz zwischen offiziellen und realen Verbrauchswerten ausfallen kann, zeigt eine vereinfachte Modellrechnung. Wir betrachten eine jährliche Fahrleistung von 20.000 Kilometern und einen angenommenen Benzinpreis von 1,80 Euro pro Liter. Als Vergleichswerte verwenden wir 1,7 und 6,1 Liter pro 100 Kilometer. Diese Größenordnungen stammen aus den von Ariadne ausgewerteten Verbrauchsdaten, beschreiben jedoch keine identische individuelle Fahrzeugnutzung.
| Parameter | 1,7 l/100 km | 6,1 l/100 km |
|---|---|---|
| Jahresfahrleistung | 20.000 km | 20.000 km |
| Benzinverbrauch pro Jahr | 340 Liter | 1.220 Liter |
| Benzinkosten bei 1,80 €/l | 612 € | 2.196 € |
| Differenz | – | 1.584 € pro Jahr |
Unsere Berechnung EvAutos25: Die Tabelle zeigt ausschließlich die Benzinkosten bei zwei angenommenen Durchschnittsverbräuchen. Der Stromverbrauch des Plug-in-Hybrids ist nicht enthalten. Insbesondere das Szenario mit 1,7 l/100 km setzt einen hohen elektrischen Fahranteil voraus, für den zusätzliche Stromkosten anfallen. Die Differenz von 1.584 Euro darf deshalb nicht als vollständige Betriebskostenersparnis interpretiert werden.
Für einen belastbaren Kostenvergleich müssen Benzin und Ladestrom gemeinsam berücksichtigt werden. Ebenso relevant sind die tatsächlichen Ladepreise, der Fahranteil im elektrischen Modus und der Kraftstoffverbrauch bei entladener Batterie. Ein regelmäßig geladener PHEV kann wirtschaftlich attraktiv sein, während derselbe Wagen bei überwiegendem Verbrennerbetrieb deutlich höhere Energiekosten verursacht.
Unsere Berechnung: Wie groß der Steuervorteil bei einem Dienstwagen ist
Der zweite Teil der Wirtschaftlichkeitsrechnung betrifft die private Nutzung eines Firmenwagens. Wir betrachten ein Fahrzeug mit einem Bruttolistenpreis von 50.000 Euro. Unter der vereinfachten Annahme, dass nur der pauschale monatliche Privatnutzungsanteil nach der Ein-Prozent-Methode relevant ist, ergeben sich drei unterschiedliche Bemessungswerte.
| Antriebsart / Regelung | Geldwerter Vorteil pro Monat | Pro Jahr |
|---|---|---|
| Verbrenner, 1,0 % | 500 € | 6.000 € |
| Begünstigter PHEV, 0,5 % | 250 € | 3.000 € |
| Begünstigtes BEV, 0,25 % | 125 € | 1.500 € |
Unsere Berechnung EvAutos25: Die Werte sind steuerpflichtige geldwerte Vorteile und keine direkt zu zahlenden Steuern. Die tatsächliche Steuerbelastung hängt vom individuellen Steuersatz und weiteren Faktoren ab. Zuschläge für Fahrten zwischen Wohnung und erster Tätigkeitsstätte, Sozialabgaben und mögliche Besonderheiten der Fahrzeugüberlassung sind nicht berücksichtigt.
Bei einem rein illustrativen Grenzsteuersatz von 35 Prozent ergibt sich gegenüber einem regulär besteuerten Verbrenner für den begünstigten PHEV eine rechnerische Einkommensteuerdifferenz von 1.050 Euro pro Jahr. Ein entsprechend begünstigtes BEV reduziert die Bemessungsgrundlage noch stärker. Die tatsächliche individuelle Ersparnis kann davon abweichen.
Damit wird ein zentraler Unterschied sichtbar: Der Steuervorteil entsteht durch die gesetzlichen Fahrzeugmerkmale und die Art der Überlassung. Der reale Kraftstoffverbrauch entscheidet dagegen darüber, wie wirtschaftlich und emissionsarm das Fahrzeug tatsächlich betrieben wird. Beide Größen sind miteinander verbunden, aber nicht identisch.
Warum 100 Kilometer elektrische Reichweite allein nicht ausreichen
Viele moderne Plug-in-Hybride verfügen über deutlich größere Batterien als frühere Modellgenerationen. Damit können sie längere Alltagsstrecken elektrisch zurücklegen und die Anforderungen der deutschen Dienstwagenbesteuerung leichter erfüllen. Die zusätzliche Kapazität erhöht allerdings auch Gewicht, Kosten und technischen Aufwand.
Ob ein großer Akku sinnvoll ist, hängt vom Fahrprofil ab. Wer täglich 40 Kilometer fährt und regelmäßig zu Hause lädt, kann einen erheblichen Teil seiner Wege elektrisch absolvieren. Wer dagegen überwiegend lange Autobahnstrecken zurücklegt und nur selten eine Lademöglichkeit nutzt, wird den Verbrennungsmotor häufiger benötigen.
Die elektrische WLTP-Reichweite ist dabei kein Versprechen für jede Fahrsituation. Hohe Geschwindigkeit, niedrige Temperaturen, Heizung und Nebenverbraucher können die tatsächlich erreichbare elektrische Strecke verkürzen. Für eine wirtschaftliche Entscheidung sind deshalb die reale elektrische Reichweite und die vorhandene Ladeinfrastruktur wichtiger als die reine Erfüllung einer gesetzlichen Schwelle.
Auch eine Gleichstrom-Schnellladefunktion ist nicht bei jedem Plug-in-Hybrid vorhanden. Sie kann das Nachladen auf längeren Reisen erleichtern, ist jedoch weder eine allgemeine Voraussetzung für die 0,5-Prozent-Regelung noch bei sämtlichen PHEV serienmäßig verfügbar. Ob sie einen wirtschaftlichen Vorteil bietet, hängt unter anderem von Ladeleistung, Akkugröße und Preis pro Kilowattstunde ab.
Die technische Kehrseite: Zwei Antriebssysteme in einem Fahrzeug
Ein Plug-in-Hybrid kombiniert einen Verbrennungsmotor mit elektrischer Antriebstechnik, einer Hochvoltbatterie und einem entsprechenden Thermo- und Energiemanagement. Diese Architektur bietet Flexibilität, erhöht aber die Zahl der Komponenten und die Anforderungen an deren Abstimmung.
Der Verbrennungsmotor benötigt weiterhin Öl, Filter und eine Abgasnachbehandlung. Gleichzeitig kommen Hochvoltkomponenten, Ladeelektronik und elektrische Antriebstechnik hinzu. Daraus folgt allerdings nicht automatisch ein doppelt so hoher Wartungsaufwand. Die tatsächlichen Kosten hängen von Konstruktion, Wartungsintervallen, Verschleiß und Herstellerpreisen ab.
Auch beim Fahrzeuggewicht sind pauschale Aussagen wenig hilfreich. Ein größerer Akku erhöht grundsätzlich die zu transportierende Masse, kann aber je nach Plattform durch andere konstruktive Maßnahmen teilweise kompensiert werden. Für eine belastbare Bewertung müssen deshalb konkrete PHEV- und BEV-Modelle ähnlicher Größe und Leistung verglichen werden.
Aus Käufersicht sollte die Entscheidung nicht auf die Frage reduziert werden, ob ein Fahrzeug zwei Antriebssysteme besitzt. Entscheidend sind die über mehrere Jahre anfallenden Gesamtkosten einschließlich Energie, Wartung, Versicherung, Steuern und voraussichtlichem Wiederverkaufswert. Für pauschale Aussagen über drastische Wertverluste älterer Plug-in-Hybride reichen die hier untersuchten Verbrauchsdaten nicht aus.
2035: Sind Plug-in-Hybride in der EU tatsächlich am Ende?
Nach dem bislang geltenden europäischen Rechtsrahmen müssen die durchschnittlichen CO₂-Emissionen neuer Pkw ab 2035 gegenüber dem Referenzwert um 100 Prozent reduziert werden. Diese Vorgabe betrifft die Flottenziele der Hersteller für Neufahrzeuge und bedeutet nicht, dass bereits zugelassene Plug-in-Hybride ab 2035 nicht mehr gefahren werden dürfen.
Allerdings hat die Europäische Kommission im Dezember 2025 eine Änderung der CO₂-Regulierung vorgeschlagen. Nach diesem Vorschlag soll das Reduktionsziel für die Auspuffemissionen neuer Pkw ab 2035 bei 90 statt 100 Prozent liegen. Die verbleibenden Emissionen sollen durch bestimmte Ausgleichsmechanismen kompensiert werden können. Damit könnten unter festgelegten Bedingungen auch Plug-in-Hybride und andere Fahrzeuge mit Verbrennungsmotor nach 2035 eine Rolle spielen.
Zum Zeitpunkt dieser Analyse handelt es sich um einen Gesetzgebungsvorschlag. Solange die zuständigen EU-Institutionen keine entsprechende Änderung verabschiedet haben, bleibt der bestehende Rechtsrahmen maßgeblich. Eine endgültige Aussage über die Zulassungsmöglichkeiten neuer Plug-in-Hybride nach 2035 wäre deshalb verfrüht.
Für Käufer, die heute einen Plug-in-Hybrid erwerben, ist außerdem zwischen Neuzulassungsregeln, der späteren Nutzung des Fahrzeugs und der nationalen Dienstwagenbesteuerung zu unterscheiden. Diese Bereiche folgen unterschiedlichen rechtlichen Vorschriften und Zeitplänen.
Für wen lohnt sich ein Plug-in-Hybrid noch?
Ein Plug-in-Hybrid kann besonders für Fahrer sinnvoll sein, die einen großen Teil ihrer täglichen Wege elektrisch zurücklegen und regelmäßig zu günstigen Konditionen laden können. In diesem Fall wird der Verbrennungsmotor überwiegend für längere Strecken oder besondere Einsatzsituationen benötigt.
Für Dienstwagenfahrer kann die 0,5-Prozent-Regelung zusätzlich attraktiv sein. Der steuerliche Vorteil sollte jedoch nicht isoliert betrachtet werden. Wenn ein PHEV selten geladen wird, können hohe Benzinkosten und entsprechende CO₂-Emissionen entstehen, obwohl das Fahrzeug sämtliche steuerlichen Anforderungen erfüllt.
Bei einem reinen Elektroauto entfällt der Kraftstoffverbrauch vollständig. Gleichzeitig kann die steuerliche Bewertung für entsprechend begünstigte Dienstwagen mit 0,25 Prozent noch günstiger ausfallen. Ob ein BEV insgesamt die bessere Wahl ist, hängt dennoch von Kaufpreis, Ladezugang, Fahrleistung und den betrieblichen Anforderungen ab.
Für Fuhrparks empfiehlt sich daher eine Analyse der tatsächlichen Nutzungsdaten: Wie viele Kilometer werden täglich gefahren? Wie oft können Fahrzeuge geladen werden? Wie hoch sind Benzin- und Stromkosten? Und wie häufig werden Strecken zurückgelegt, die über die elektrische Reichweite hinausgehen? Erst diese Informationen ermöglichen eine fundierte Entscheidung.
Fazit: Die 80-km-Regel löst das eigentliche Verbrauchsproblem nicht
Die deutsche Dienstwagenbesteuerung und die europäischen Verbrauchsdaten zeigen zwei Seiten derselben Entwicklung. Der Gesetzgeber setzt technische Mindestanforderungen für steuerliche Vergünstigungen. Die EU versucht gleichzeitig, die offiziellen CO₂-Werte stärker an den tatsächlichen Betrieb anzupassen. Beide Maßnahmen verfolgen unterschiedliche Ziele und führen nicht automatisch zum gleichen Ergebnis.
Die Ariadne-Auswertung von mehr als 1,4 Millionen Plug-in-Hybriden zeigt, dass größere elektrische Reichweiten und niedrigere WLTP-Verbrauchswerte bislang nicht zu entsprechend niedrigeren realen Benzinverbräuchen geführt haben. Das bedeutet nicht, dass die Technik grundsätzlich ineffizient ist. Vielmehr entscheidet die tatsächliche Nutzung darüber, ob ihre elektrischen Vorteile ausgeschöpft werden.
Unsere Berechnungen verdeutlichen zudem, dass der steuerliche Vorteil und die Energiekosten getrennt betrachtet werden müssen. Ein PHEV kann als Dienstwagen günstig besteuert werden und dennoch im Alltag hohe Benzinkosten verursachen. Umgekehrt kann ein regelmäßig geladener Plug-in-Hybrid einen erheblichen Teil seiner Fahrleistung elektrisch bewältigen.
Die entscheidende Frage für Käufer und Fuhrparkmanager lautet deshalb nicht, ob ein Plug-in-Hybrid auf dem Papier 80 oder 100 Kilometer elektrisch fahren kann. Entscheidend ist, wie viele dieser Kilometer tatsächlich ohne Verbrennungsmotor zurückgelegt werden. Genau daran wird sich die wirtschaftliche und ökologische Zukunft des Antriebskonzepts messen lassen.
Hinterlassen Sie Feedback dazu